庶民のIPO初値予想は当たる?的中率と評価ランクの真相【2026年】
新規公開株(IPO)で手堅く利益を狙う個人投資家の間で、圧倒的な閲覧数を誇る情報ポータルが「庶民のIPO」です。ブックビルディング(需要申告)の参加締め切りが迫るなか、管理人の初値予想や五段階の銘柄評価、さらにはサイト読者による独自アンケートの結果に熱い視線が注がれています。
しかし、日銀の金融政策正常化に伴う金利環境の変化や、東証グロース市場を中心とした選別色の強まりなど、株式市場を取り巻く力学は激動の最中にあります。「ネット上の初値予想を信じて本当に公募割れを回避できるのか」「提示されている評価ランクにはどのようなロジックがあるのか」といった疑問を抱く投資家も少なくありません。本稿では、膨大な過去データと市場関係者の証言をもとに、噂の的中率のからくりから当選確率を引き上げる実践的な立ち回りまで、冷徹な視点で徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「庶民のIPO」初値予想は、価格そのもののピンポイント的中よりも「公募割れ回避の方向性スクリーニング」において極めて高い信頼性を発揮している。
- 要点2:五段階評価(S〜D)は主幹事証券の引受姿勢、吸収金額、業績の成長性、ベンチャーキャピタルへのロックアップ解除条件を複合的に計算して算出されている。
- 要点3:2026年最新IPOで利益を手堅く獲得するには、予想値の盲信を捨て、証券会社割当数と完全平等抽選の枠組みを突いた複数口座戦略が不可欠である。
【的中率の真相】庶民のIPO初値予想は信頼できるか?過去データと実績検証
個人投資家が最も知りたい核心は、「庶民のIPOが公表する初値予想はどれほど当たるのか」という点に尽きます。結論から言えば、初値予想的中率を「提示された予想株価と実際の初値が完全に一致したか」という狭義の基準で測るならば、的中率は決して100%には届きません。株式公開初日の値動きは、当日の日経平均株価の地合いや地政学リスク、さらには直前の即日徴収規制の有無など、直前の需給要因に激しく左右されるためです。
一方で、「公募価格を上回るか、下回るか」という勝敗の方向性判断において、同サイトのデータは極めて精度の高い実績を誇っています。公開データおよび過去のIPO初値結果を検証すると、最上位である「A〜S評価」に分類された銘柄の公募割れ率は極めて低く、勝率は9割を超えています。逆に「D評価」を付けられた銘柄の多くが公募価格近辺での推移、あるいは初値割れを記録しており、ブックビルディング抽選への参加を見送るための危険察知アラートとして極めて有効に機能しています。
また、同サイトの特徴である「読者予想」の投票システムは、行動経済学で言う「群衆の知恵」を集約する場となっています。機関投資家向けのロードショー情報にアクセスできない個人投資家であっても、数百人規模の個人が投じる熱量と警戒感をリアルタイムで可視化できるため、市場のコンセンサスを測るセカンドオピニオンとして重宝されています。

評価ランクはどう決まる?独自ロジックと公開価格決定のメカニズム
「庶民のIPO」で提示されるA、B、C、Dといった評価ランク理由は、単なる管理人の直感ではなく、客観的なファンダメンタルズと需給データに基づいて精緻に組み立てられています。個人投資家がリスクを最小化するためには、この格付けを形作る主要な変数を理解しておく必要があります。
第1の決定要因は「市場からの吸収金額(公開規模)」です。市場に放出される株式数が少なければ少ないほど、需給は逼迫して初値は跳ね上がりやすくなります。東証グロース市場で吸収金額が5億円から10億円前後の小型案件であれば、事業内容が手堅いだけでも高い評価ランクが付く傾向にあります。逆に、プライム市場上場の大型案件や、地方市場(名証ネクスト、福証Q-Boardなど)への単独上場銘柄は、買い手の母数が限られるため慎重な評価が下されがちです。
第2の決定要因は、大株主に対するロックアップ解除条件です。上場直後に既存のベンチャーキャピタル(VC)が保有株を市場で大量売却できる設計になっている場合、初値形成にとって致命的な重石となります。「上場日から90日・180日」の期間縛りだけでなく、「公開価格の1.5倍で解除」といった株価条件が付いている場合、初値はその水準付近で上値を抑えられる構造的な罠が存在します。サイトの利益見込み詳細では、こうした売り圧力の閾値が的確に織り込まれています。
さらに、仮条件の決定から公開価格決定に至るプロセスも評価を左右します。機関投資家の需要が芳しくなく、仮条件の下限で公募価格が決定されたような銘柄は、即座に評価ランクが引き下げられる仕組みが取られており、投資家が直前でBBスタンスを修正するための重要なシグナルとなっています。
【2026年最新IPO比較】主要銘柄の評価ランクと初値結果データ分析
近年の新規上場銘柄における市場の評価と、実際の初値形成の相関関係を可視化するために、代表的な銘柄属性ごとのデータを以下の比較表にまとめました。地方単独上場銘柄や市場の期待を集めたIT・AI関連銘柄など、多角的な視点からその差異を浮き彫りにします。
| 市場・銘柄属性 | 吸収金額と需給状況 | サイト内評価ランク | 初値騰落の傾向と分析 |
|---|---|---|---|
| グロース小型・独自IT技術 (AI・業務DX支援など) | 吸収規模5億〜10億円未満 VC比率低、ロックアップ強固 | S 〜 A評価 | 公募価格比+100%〜+180%の急騰。 初日値付かずとなるケースも多発。 |
| グロース中型・黒字転換株 (アイビス等の実需アプリ運営) | 吸収規模15億〜35億円前後 仮条件が強気設定 | B 〜 C評価 | 公募価格比+20%〜+60%の着実な上昇。 地合いの良し悪しに素直に連動。 |
| 地方単独市場上場 (名証ネクスト/かがやきHD等) | 吸収規模は小さいが流動性に懸念 参加証券会社が限定的 | C 〜 D評価 | 公募比-5%〜+15%の小幅な動き。 手数料を考慮すると薄利になりやすい。 |
| 東証プライム・大型再上場 (ファンド保有の成熟産業) | 吸収規模数百億円規模 売出株比率が圧倒的多数 | D評価 | 公募価格近辺〜公募割れリスク大。 初値売り狙いには不向きな典型例。 |
上表の通り、2026年最新IPOの環境下でも、市場区分と吸収規模の掛け合わせによるセオリーは崩れていません。特に注目すべきは、地方市場上場銘柄の扱いです。過去に名証ネクスト上場のかがやきホールディングスなどが健闘した前例はあるものの、市場全体の売買代金が薄い案件は、ネット上の予想値以上にボラティリティが荒くなるリスクを常に孕んでいます。
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSや投資家コミュニティの観察を通じて見えてくるのは、個人投資家が「庶民のIPO」を重宝しつつも、痛烈な失敗を通じて学習している現場の生々しい実態です。
知恵袋やX(旧Twitter)上で頻繁に見られるのは、「管理人の初値予想が『公募割れリスクあり(D評価)』だった銘柄を、当選した嬉しさのあまり購入してしまい、初値で数万円の損失を出した」という後悔の声です。IPO初心者は「せっかくプラチナチケットが当たったのだから買わなければ損」という認知バイアス(保有効果・コミットメントのエスカレーション)に陥りやすく、サイトの警告サインを無視してしまうケースが後を絶ちません。
一方で、何年もIPO投資で年間数十万から数百万円の利益を積み上げているベテラン勢の活用法は極めてドライです。ある著名IPOブロガーの手記には次のような運用ルールが記されています。
「庶民のIPOで確認するのは、初値の予想金額ではなく『BB参加スタンス』と『読者投票の比率』だけだ。S・A評価は家族名義も含めて全力で申し込み、C評価以下は主幹事の店頭営業の顔色と直近の初値環境を見て即座に切る。利益の最大化ではなく、損失の完全排除のためにサイトを使っている」
このように、勝っている投資家ほど、予想数値を「未来の予言」としてではなく「市場参加者の恐怖と欲望の温度計」として冷静に利用している実態が浮かび上がります。
一般に知られていない盲点とネットの誤解|「初値予想のズレ」が生じる構造的理由
ネット上の掲示板等で「初値予想が大きく外れた」と批判される事例の裏には、個人投資家が知っておくべき引受ビジネスの構造的な盲点が存在します。
第1の盲点は、主幹事証券による価格決定プロセスの変化です。日本証券業協会のルール改正以降、IPOの公開価格設定において「仮条件の範囲外(上下へのスイング)」での設定が可能となり、以前よりも公開価格が引き上げられやすくなりました。結果として、個人投資家にとっての「初値の伸びしろ(アップサイド)」が事前に削り取られ、当初の初値予想を下回る事態が頻発するようになっています。
第2の盲点は、グローバルオファリング(海外販売)比率の不透明性です。仮条件決定段階では海外投資家への配分比率が確定しておらず、予想サイト側も国内個人向けの需給のみをベースに試算せざるを得ません。直前になって海外配分が急増し、国内の流通株数が極端に絞られた場合、予想を遥かに超える初値高騰が起こり、逆に海外勢の食指が動かなかった案件は急失速することになります。
初値予想の数値そのものが外れることは、分析者の能力不足というよりも、上場プロセスの最終盤で動く「プロ機関投資家の資金移動」が外部から遮断されていることに起因する構造的必然と言えます。
当選確率アップを狙う配分戦略と証券会社割当数の読み解き方
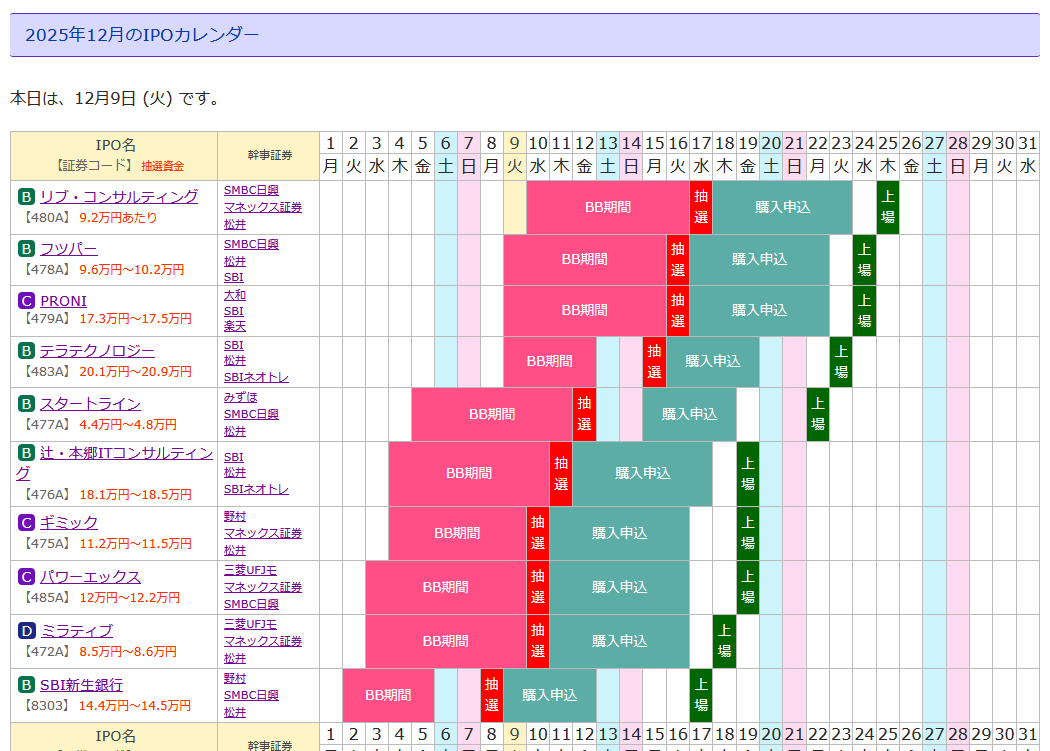
どれほど精度の高い初値予想を手に入れても、肝心の株が当選しなければ利益は1円も生まれません。限られた資金で勝率を引き上げるには、IPOスケジュールに合わせた資金配分と、各証券会社の割り当て構造の裏をかく技術が求められます。
最優先すべきは、各銘柄の証券会社割当数の確認です。新規公開株の80〜90%以上は主幹事証券に配分されます。したがって、主幹事からの申し込みを外して平幹事(副幹事)だけに申し込むのは、宝くじを1枚だけ買って当選を祈るような非効率な行為です。まずは主幹事へのエントリーを絶対的な軸に据えなければなりません。
その上で、当選確率アップを狙うための具体的な戦略は以下の3点に集約されます。
- 完全平等抽選を採用するネット証券のフル活用:資金量に関係なく1人1票の抽選権が与えられる楽天証券やマネックス証券、松井証券などは、庶民投資家にとって必須の武器です。
- 事前入金不要の証券会社を網羅:野村證券(野村ネット&コール)や松井証券、DMM株などは、抽選申し込み時点で資金拘束が発生しません。資金効率を落とさずに抽選母数を最大化できます。
- 後期型抽選のタイムラグを活用:auカブコム証券やGMOクリック証券などの「後期型」は、他の証券会社の抽選結果が出た後に購入申込みと抽選が行われるため、資金を回転させて重複参加が可能です。
【プロの結論】ブックビルディングに参加すべき人・見送るべき人の判断基準
行動経済学および投資家心理の観点から、IPO投資における健全な境界線(バウンダリー)を引くための客観的基準を提示します。
【参加を推奨する投資家の条件】
・数ヶ月から1年スパンで「落選が当たり前」という確率論を感情に左右されず受け入れられる人
・S〜Bランク銘柄のみに機械的に申し込み、公募割れリスクのあるC・Dランクを冷徹にスルーできる自制心を持つ人
・初値がついた瞬間に成行売りを行い、セカンダリー(上場後の乱高下)での深追いを避けるルールを遵守できる人
【参加を見送るべき・慎重になるべき人の条件】
・「絶対に儲かる裏技」を求め、落選が続くことで焦りを感じてDランクの不人気銘柄に手を出してしまう人
・生活防衛資金や近々使う予定のある現金をかき集めて口座間を移動させている人
・「せっかく当選したのだから、初値が下がってもいつか戻るだろう」と塩漬け株を作ってしまう心理的傾向(プロスペクト理論の罠)が強い人
【ipo初値予想 庶民】に関するよくある質問(FAQ)
Q1:初値予想が公募割れ(D・Eランク)の銘柄に申し込むメリットはありますか?
A1:初値売りによる利益を狙う個人投資家にとって、メリットは皆無に等しいと言えます。不人気銘柄は誰でも当選しやすい反面、上場初日に公開価格を下回って即座に含み損を抱えるリスクが極めて高くなります。「当選しやすいから申し込む」のではなく、「利益が見込める銘柄だけを厳選して申し込む」のがIPO投資の鉄則です。
Q2:読者予想と管理人予想が乖離しているときはどちらを信じるべきですか?
A2:管理人の予想を優先して判断材料にすることをお勧めします。読者投票は「当たってほしい」という保有者の願望や期待値が反映されやすく、強気に傾きがちです。一方で管理人の解説は、過去の類似銘柄のデータ、吸収規模、VCの売却圧力(ロックアップ条件)などを総合的に加味した客観的指標に基づいているため、冷静なリスクヘッジとして機能します。
Q3:2026年のIPOスケジュールで当選確率を極限まで上げる口座管理のコツは?
A3:同週に複数銘柄が重なる過密スケジュール期には、資金拘束のルールが異なる証券会社を計画的に組み合わせることが重要です。「事前入金不要の証券会社」をフル活用して資金枠を温存し、主幹事となっている大手証券会社や資金量に応じた抽選枠を持つ証券会社に余剰現金を集中配分することで、1円あたりの抽選効率を最大化できます。
まとめ:客観的データを武器に2026年IPO市場を攻略する視点
「庶民のIPO」が提供する初値予想や各種データは、個人投資家が限られた情報環境の中で大手機関投資家や引受証券会社と対峙するための、極めて強力な羅針盤です。その真価は、未来の株価を正確に当てる「予言書」としてではなく、公募割れという落とし穴を事前に察知し、避けるべき銘柄をふるい落とす「安全装置」として活用することにあります。
2026年の株式市場において堅実にリターンを積み上げるためには、ネット上の数字を鵜呑みにする受け身の姿勢から脱却し、吸収規模やロックアップ解除条件、さらには主幹事証券の配分構造といった客観的根拠を自ら読み解くリテラシーが不可欠です。感情を排した規律あるエントリーを徹底し、確固たるリスク管理のもとで新規公開株のチャンスを掴み取ってください。 (出典: ipo初値予想 庶民(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
