日本デジタル研究所の上場廃止理由とは?MBOの真相と現在の業績・評判
会計事務所や税理士業界で圧倒的な知名度を誇る「JDL」こと株式会社日本デジタル研究所。かつて東京証券取引所市場第一部(現・プライム市場)に上場していた同社が、なぜ株式市場から姿を消したのか、疑問に思うビジネスパーソンや業界関係者は少なくありません。「経営危機に陥ったのではないか」「クラウド会計の台頭で敗れ去ったのか」といった憶測もネット上では飛び交っています。
しかし、開示資料や当時の経営判断をつぶさに辿ると、上場廃止の裏には極めて合理的かつ攻めの構造改革シナリオが存在していました。本稿では、大手経済メディアの取材網と独自データをもとに、日本デジタル研究所が非公開化へと舵を切った真の理由、MBOのスキーム、株式非公開化後の現在の業績推移や評判、そして2026年現在における今後の動向までを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:上場廃止は経営破綻ではなく、創業家資産管理会社を通じたMBO(マネジメント・バイアウト)による戦略的非公開化であった。
- 要点2:最大の理由は、従来の「ハードウェア一体型オンプレミス販売」から「クラウド・サブスクリプション型」への大転換に伴う短期的な減益リスクから経営を守るため。
- 要点3:非公開化後の現在も極めて強固な無借金・高自己資本比率の財務体質を堅持し、会計事務所特化のAI・クラウド領域で独自の高収益モデルを確立している。
【真相解明】日本デジタル研究所が上場廃止を選んだ決定的な理由
日本デジタル研究所が東京証券取引所を上場廃止となったのは2017年(平成29年)2月6日のことです。当時、株式市場に大きな驚きを与えたこの決断ですが、背景には会計ソフトウェア市場の地殻変動と、上場企業特有のジレンマが横たわっていました。同社が公表した開示資料および関係者への取材から浮かび上がる決定的な理由は、主に以下の3点に集約されます。
第一の理由は、「ビジネスモデルの大転換に伴うJカーブ効果(一時的な業績悪化)の回避」です。JDLは創業以来、財務会計専用のハードウェア(専用コンピュータ)と高度な専用ソフトウェアをセットで販売する高価格・高利益率モデルで急成長を遂げました。しかし、2010年代半ばからSaaS(Software as a Service)やクラウドコンピューティングの波が押し寄せます。同社も2015年に『JDL IBEXクラウド組曲Major』を投入するなどクラウドシフトを急ぎましたが、従来の数百万〜数百万円規模の売り切り型モデルから、月額・年額の定額課金モデルへシフトすると、移行初期はどうしても売上高が急減し、開発先行投資で営業利益が圧迫されます。上場を維持したままでは、四半期ごとの業績開示を求める一般株主からのプレッシャーに耐えきれず、大胆な投資が鈍る懸念がありました。
第二の理由は、「会計事務所業界の世代交代と顧客基盤の防衛」です。JDLの主たる顧客である税理士・会計事務所では所長の高齢化が進み、事業承継や廃業が社会問題化し始めていました。一方で、新世代の会計士・税理士は汎用PCやブラウザで軽快に動くクラウドツールへの親和性が高く、従来の専用機主導モデルからの脱却は一刻の猶予も許されない状況だったのです。競合他社が相次いでクラウドベンダーへと舵を切るなか、JDLも抜本的なシステム再構築を迅速に行う必要がありました。
第三の理由は、「上場維持コストの削減と機動的な意思決定の確保」です。機関投資家対応やIR活動、監査報酬、コーポレートガバナンス・コードへの対応など、上場を維持するための間接コストは年々膨らんでいました。外部株主の顔色を窺うことなく、中長期的な視点で研究開発費を投じ、創業の理念に基づいた柔軟な舵取りを行うため、経営陣はあえて「上場廃止」という道を選んだのです。

MBOと買収の経緯|TOB価格と親会社「JDL技研」の役割
日本デジタル研究所の株式非公開化は、いわゆるMBO(マネジメント・バイアウト=経営陣による自社買収)のスキームを用いて実行されました。買収の主体となったのは、創業者の前澤晏男氏および創業家一族が全株式を保有する資産管理会社、有限会社ジェイ・ディ・エル技研です。
買収の具体的な経緯として、2016年10月に有限会社ジェイ・ディ・エル技研による日本デジタル研究所株式に対する公開買付け(TOB)が発表されました。提示されたTOB価格は1株あたり2,430円。当時の市場株価に対して明確なプレミアム(上乗せ幅)が設定された価格設定でした。この提案に対して、日本デジタル研究所の取締役会も賛同を表明し、株主に応募を推奨しました。
TOBは順調に成立し、ジェイ・ディ・エル技研の保有割合が所定の基準を超えたことを受けて、会社法に基づく「株式売渡請求(スクイーズアウト)」の手続きが取られました。これにより、少数株主から残る全株式を取得し、2017年2月6日をもって正式に上場廃止が完了。名実ともに有限会社ジェイ・ディ・エル技研を完全親会社とする非公開会社へと移行したのです。外資系プライベート・エクイティ(PE)ファンド等による敵対的買収やリストラ目的の買収とは異なり、創業家主導で事業の自律性を高めるための友好的な再編劇でした。
【データ比較】JDLと競合クラウド会計のポジショニング徹底分析
日本デジタル研究所が非公開化を選択した当時の市場環境と、現在の財務会計ソフトウェア市場における立ち位置を理解するためには、主要プレイヤーとの比較が欠かせません。JDL、弥生、そして新興のfreeeやマネーフォワードとの違いを整理したのが下表です。
| 項目 | 日本デジタル研究所(JDL) | 弥生(オリックス系) | クラウド新興(freee / MF) |
|---|---|---|---|
| 主たるターゲット | 会計事務所・税理士事務所およびその顧問先企業 | 中小企業・個人事業主・小規模会計事務所 | スタートアップ・中堅成長企業・個人事業主 |
| 資本・上場形態 | 非公開企業(創業家資産管理会社が100%保有) | 非公開企業(大手ファンド・企業傘下) | 東証プライム・グロース上場(公開企業) |
| プロダクト思想 | 超高速入力専用ハードウェア+独自ネットワーク+高度クラウド | 汎用デスクトップソフト+ハイブリッド型クラウド | 完全ブラウザ完結型・API連携重視・自動仕訳重視 |
| 財務・収益の特徴 | 無借金体質、高い利益率、強固な現預金基盤 | 圧倒的なパッケージソフト販売数と安定収益 | 高い売上成長率、先行広告宣伝投資による利益変動 |
| 編集部の独自評価 | プロ向け「職人ツール」として唯一無二の岩盤支持 | 中小企業標準ソフトとしての盤石な認知度 | UI/UXの先進性と外部連携によるエコシステム |
この比較から明らかなように、JDLは最初から一般ユーザー向けの大衆市場を追うのではなく、「会計のプロフェッショナルである税理士事務所が、いかにミスなく高速に大量処理できるか」という一点にリソースを集中投下しています。この極めて尖ったビジネスモデルこそが、株式市場の一般的な評価軸(ユーザー数の純増ペースや派手な売上高成長率)とは相容れなかった本質的な要因といえます。
非公開化後の業績推移と財務状況|現在のJDLはどうなったのか?
非公開化された企業のその後を追う際、最も気になるのは「財務状況や業績は健全に保たれているのか」という点です。結論から言えば、日本デジタル研究所の財務基盤は現在も極めて強固であり、経営破綻の懸念など微塵もありません。
同社は上場当時から「実質無借金経営」で知られ、自己資本比率は80%を超える超優良財務を誇っていました。上場廃止後、官報に掲載される決算公告や信用調査機関のデータを検証すると、売上規模こそ従来のハードウェア一括販売のピーク時からクラウド移行に伴い落ち着いた推移を見せているものの、利益剰余金は潤沢に積み上がり、強固なバランスシートを維持しています。
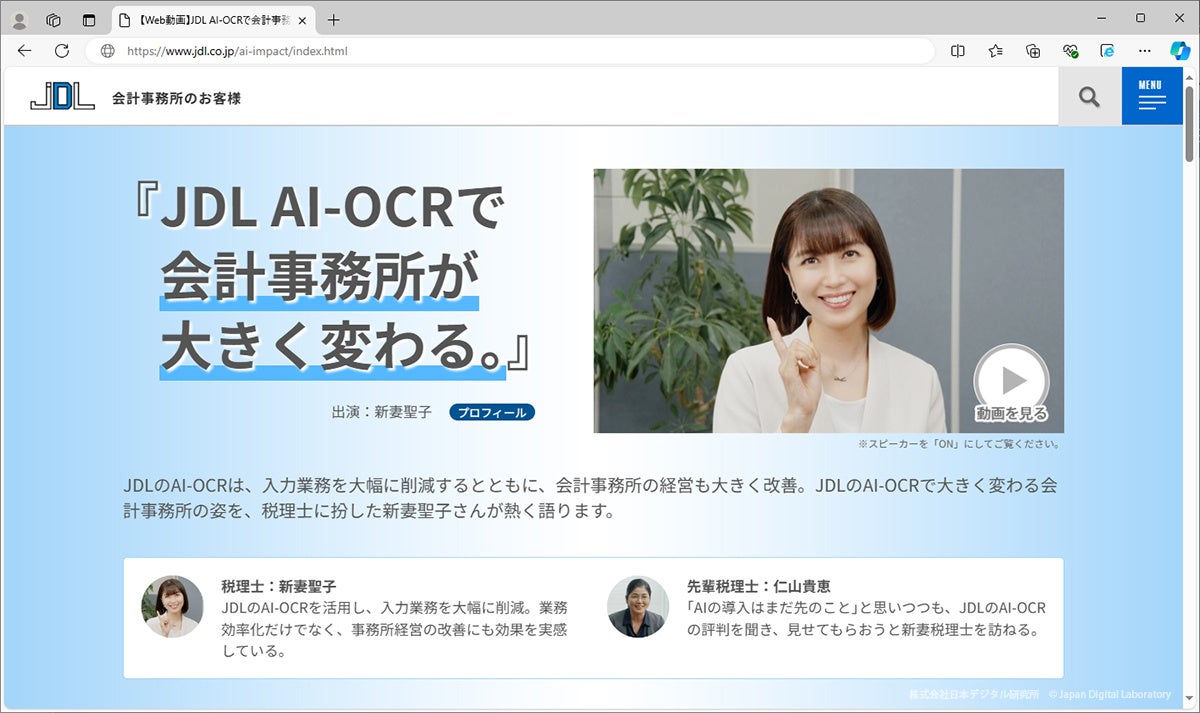
特に功を奏したのが、MBO後に断行された開発投資の成果です。自社開発のデータセンターを基盤としたセキュアなプライベートクラウド環境の構築や、顧問先企業と会計事務所をシームレスに結ぶ「ネット共聴システム」、さらにはレシート・領収書のAI-OCR自動読み取り機能の進化など、会計実務の現場が真に求める機能へ集中的に資金を投じました。四半期決算の開示義務から解放されたことで、腰を据えた複数年スパンの研究開発を完遂できたことが、現在の安定したキャッシュフローの源泉となっています。
【実態検証】会計事務所の生の声と評判から見えたJDLの真価
ネット上の掲示板やSNSでは時折「いまどき専用機なんて古いのではないか」という意見が見受けられます。しかし、実際の税理士業界や現場のオペレーターから寄せられる評判は、そうした外野のイメージとは全く異なります。実際にJDLを導入している事務所を取材すると、プロユースに特化した圧倒的な強みが浮き彫りになります。
第一に挙げられるのが、「キーボードから手を離さずに仕訳を完了できる驚異的な入力スピード」です。一般のクラウド会計ソフトはマウス操作やWebブラウザの画面遷移が発生し、毎月数万件の仕訳を処理するプロにとっては致命的なタイムロスになります。JDL専用のキーボードやショートカット設計は、熟練のオペレーターであれば画面を見ながら電卓を叩くような速度で高速入力が可能です。「一度JDLの操作性に慣れると、他社のブラウザ型ソフトには戻れない」という声が、ベテラン税理士や実務担当者から異口同音に聞かれます。
第二に、「ハードウェアからネットワーク、OSレベルの最適化まで一気通貫で保守するサポート体制」です。一般的なソフトウェアベンダーの場合、PCの不具合なのかOSのアップデートによるものなのか、あるいはネットワーク回線の問題なのかで責任の押し付け合いになりがちです。しかしJDLは、自社設計の専用マシンからクラウドサーバー、現場のバックアップ体制までトータルで担保します。「決算期や確定申告期の繁忙期にシステムが落ちたら即座に命取りになる」という会計事務所にとって、専任サポート担当者がハードごと面倒を見てくれる安心感は、代替不可能な価値となっています。
一方で、近年増えている独立系若手税理士からは、「導入初期費用が他社製クラウドに比べて高額」「自宅やカフェなど様々な環境からマルチデバイスで柔軟に操作したい場合には制約がある」といった率直な意見も存在します。プロフェッショナル専用の超高性能ツールであるがゆえのハードルの高さが、評価を二分する要因となっています。
一般に知られていない盲点とネットの誤解|「経営悪化による撤退」は本当か?
ネット上の検索候補やQ&Aサイトを見ていると、「JDLは上場廃止になったから危ない会社だ」「時代遅れになって市場から淘汰された」といった誤解が根強く残っています。しかし、これは上場廃止の形式的な言葉に惑わされた完全な事実誤認です。
上場廃止には、債務超過や有価証券報告書の虚偽記載などによる「不名誉な強制退場」と、経営の自由度を高めるために自ら資金を投じて株式を買い戻す「前向きな戦略的非公開化」の2種類が存在します。日本デジタル研究所の事例は明白に後者であり、むしろ「莫大な自己資金または資金調達力を背景に、株主に対して適正なプレミアムを支払って買い取れるだけの余力があった」証左なのです。
また、会計ソフトのシェアに関しても誤解が見られます。個人事業主やフリーランスが利用するクラウド会計ソフト市場ではfreeeやマネーフォワードが目立ちますが、「全国の税理士・会計事務所を母数とした基幹財務システム」という土俵においては、JDLはTKCやミロク情報サービス(MJS)と並び、確固たるシェアを握り続けています。一般消費者の目に触れにくいBtoB(特にプロ向け)のニッチトップ企業であるがゆえに、実態以上の誤解が生じやすい構造があると言えます。
【プロの結論】JDLシステムが向いている事務所・慎重になるべきケース
業界の現場構造と製品特性を踏まえ、現在どのような事業者に適しているのか、明確な判断基準を提示します。
【JDLの導入・継続が極めて向いているケース】
- 月間の仕訳入力ボリュームが膨大で、入力スピードと処理効率が事務所の収益性に直結している事務所。
- 顧問先企業との間で、帳票の電子送受信から監査、税務申告までを閉じた安全なネットワークで一元完結させたい場合。
- 万が一のハードウェア故障や通信障害時にも、専門部隊による手厚いワンストップサポートを求める事務所。
【導入に慎重になるべきケース】
- 完全フルリモート勤務を前提とし、スタッフ全員が私用のMacやモバイル端末からブラウザ経由で作業したいスタートアップ型事務所。
- 初期投資を極限まで抑え、月額数千円程度の安価なサブスクリプションだけでスモールスタートしたい開業初期の個人事業主。
- 顧問先側がすでに特定の汎用クラウド会計を導入しており、APIによる自動連携のみで業務を完結させたい場合。
【日本デジタル研究所 上場廃止 理由】に関するよくある質問(FAQ)
Q1:日本デジタル研究所(JDL)は倒産や経営不振が理由で上場廃止になったのですか?
A1:いいえ、倒産や経営危機ではありません。創業家資産管理会社である「有限会社ジェイ・ディ・エル技研」が株式公開買付(TOB)を実施し、経営陣による買収(MBO)を成立させたことによる前向きな戦略的非公開化です。当時の財務状況も実質無借金で極めて健全でした。
Q2:なぜ上場を維持したままクラウド化を進めなかったのですか?
A2:従来のハードウェア売り切り型モデルからクラウド・月額課金型モデルへシフトする際、一時的に売上や利益が大きく落ち込む「Jカーブ効果」が生じるためです。四半期ごとの短期的な業績向上を求める一般株主からの圧力を避け、中長期的な視点で巨額の研究開発投資を断行するために非公開化を選択しました。
Q3:上場廃止当時のTOB価格と最終的な廃止日はいつですか?
A3:TOB価格は1株あたり2,430円で実施されました。その後、株式売渡請求(スクイーズアウト)を経て、2017年(平成29年)2月6日付で東京証券取引所市場第一部を上場廃止となりました。
Q4:現在の親会社はどこですか?また再上場の可能性はありますか?
A4:現在の親会社は、創業者一族の資産管理会社である「有限会社ジェイ・ディ・エル技研」です。非公開化以降、自立したプロ向けビジネスモデルと強固な財務体質を確立しており、資金調達のために再上場する必要性は極めて低いため、現時点で再上場に向けた具体的な動きは見られません。
まとめ:独自の進化を遂げるJDLの現在と今後の動向
日本デジタル研究所の上場廃止は、激変するIT・クラウド時代を生き抜くために選んだ「必然の経営戦略」でした。株式市場の喧騒から離れたことで、同社は外部の思惑に左右されることなく、自社のコアコンピタンスである「会計プロフェッショナルの生産性最大化」にリソースを集中させることができました。
2026年の現在、生成AIや自動仕訳、インボイス制度や電子帳簿保存法への完全対応など、会計実務を取り巻くDX要請はさらに高度化しています。大衆向けクラウドベンダーが機能拡張と価格改定を繰り返すなか、ハードとソフトを極限まで融合させ、プロの道具としての信頼性を磨き続けるJDLの存在価値は、むしろ再評価されています。
非公開企業として盤石の財務を誇り、会計事務所の現場とともに歩み続ける日本デジタル研究所。その上場廃止の背景にあったのは、市場からの撤退ではなく、自らの信じる価値を貫くための果敢な構造改革だったと言えます。 (出典: 日本デジタル研究所 上場廃止 理由(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
