全国で相次ぐGAP閉店ラッシュの真相|日本撤退説と激変の裏側
かつてアメリカンカジュアルの象徴として日本のファッションシーンを席巻したGAP(ギャップ)。しかしここ数年、原宿や銀座にあった象徴的な旗艦店が姿を消し、地方や郊外の大型商業施設でも退店告知が相次いでいます。「いつも行っていたショッピングモールのGAPが閉店していた」「もしかして日本から完全撤退するのでは」と、SNS上でも動揺と憶測が広がりました。
おなじみのネイビーのスクエアロゴを見かける機会が明らかに減った背景には、単なる一企業の不振にとどまらない、グローバルアパレル業界の地殻変動と日本市場特有の構造変化が存在します。本稿では、全国で巻き起こるGAP閉店ラッシュの深層と、まことしやかに囁かれる日本撤退説の実態、そして2026年現在の生存戦略を徹底取材で浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:原宿・渋谷・銀座の旗艦店全滅に加え、モールの大型店閉鎖が続き「閉店ラッシュ」の印象が定着。
- 要点2:完全な日本撤退ではなく、高コストな都心大型路面店から「アウトレット」と「公式EC」への大胆な事業再編が真相。
- 要点3:ユニクロ・GUの圧倒的コストパフォーマンスと「定価設定の曖昧さ」が乖離を生み、現在は強みであるベビー・キッズ需要へ集中特化中。
【2026年最新】GAP閉店ラッシュの真相と現場データが示す決定的な事実
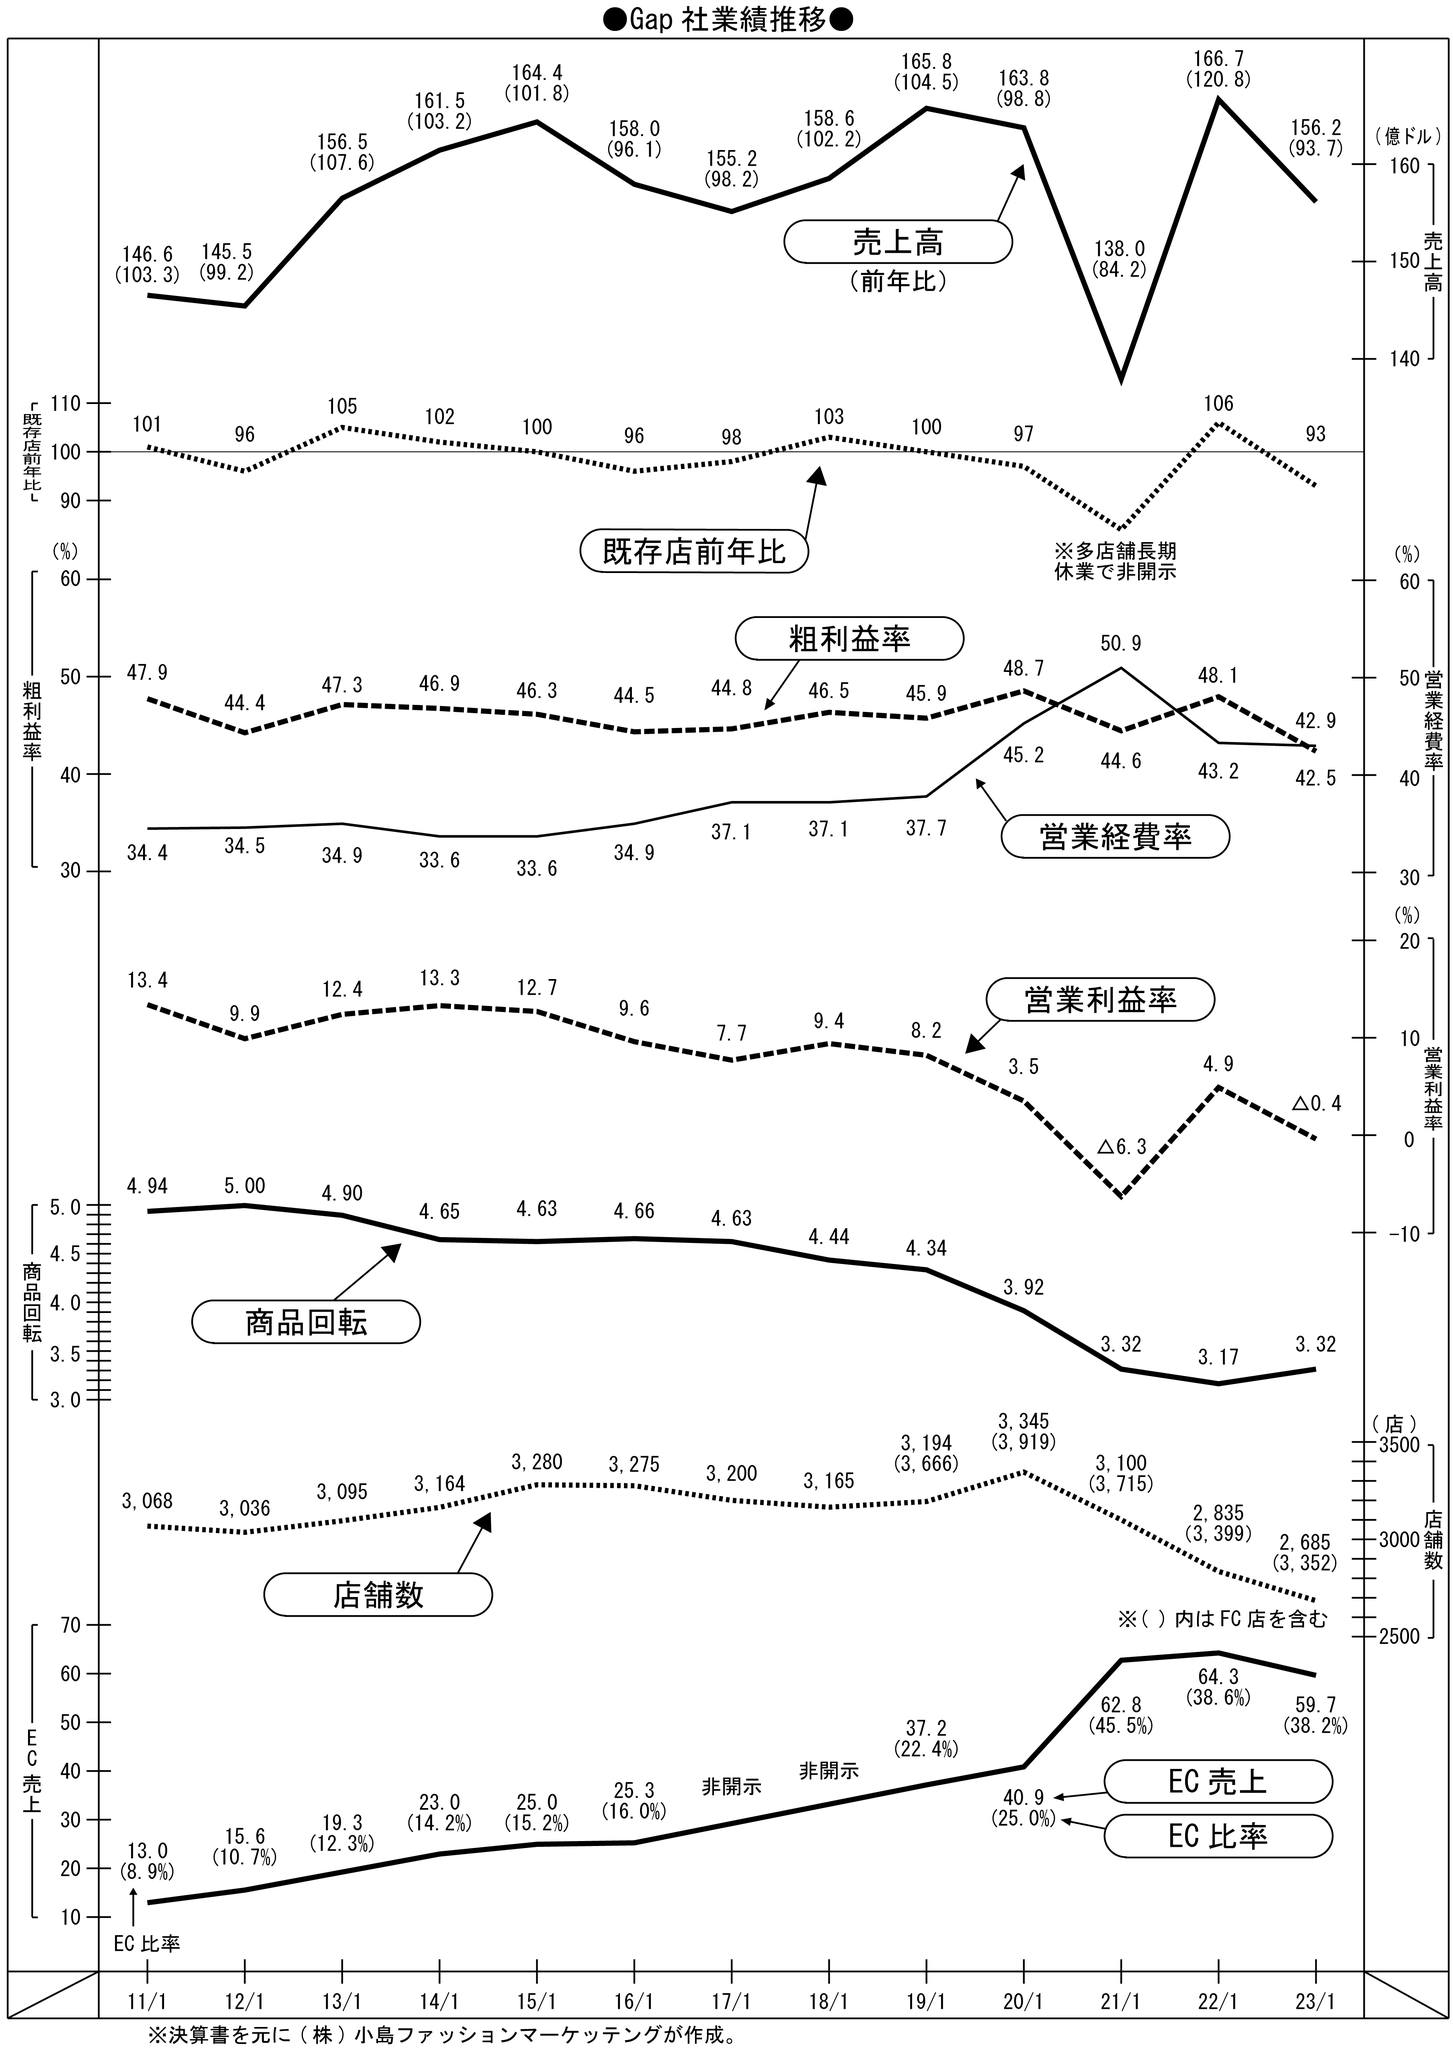
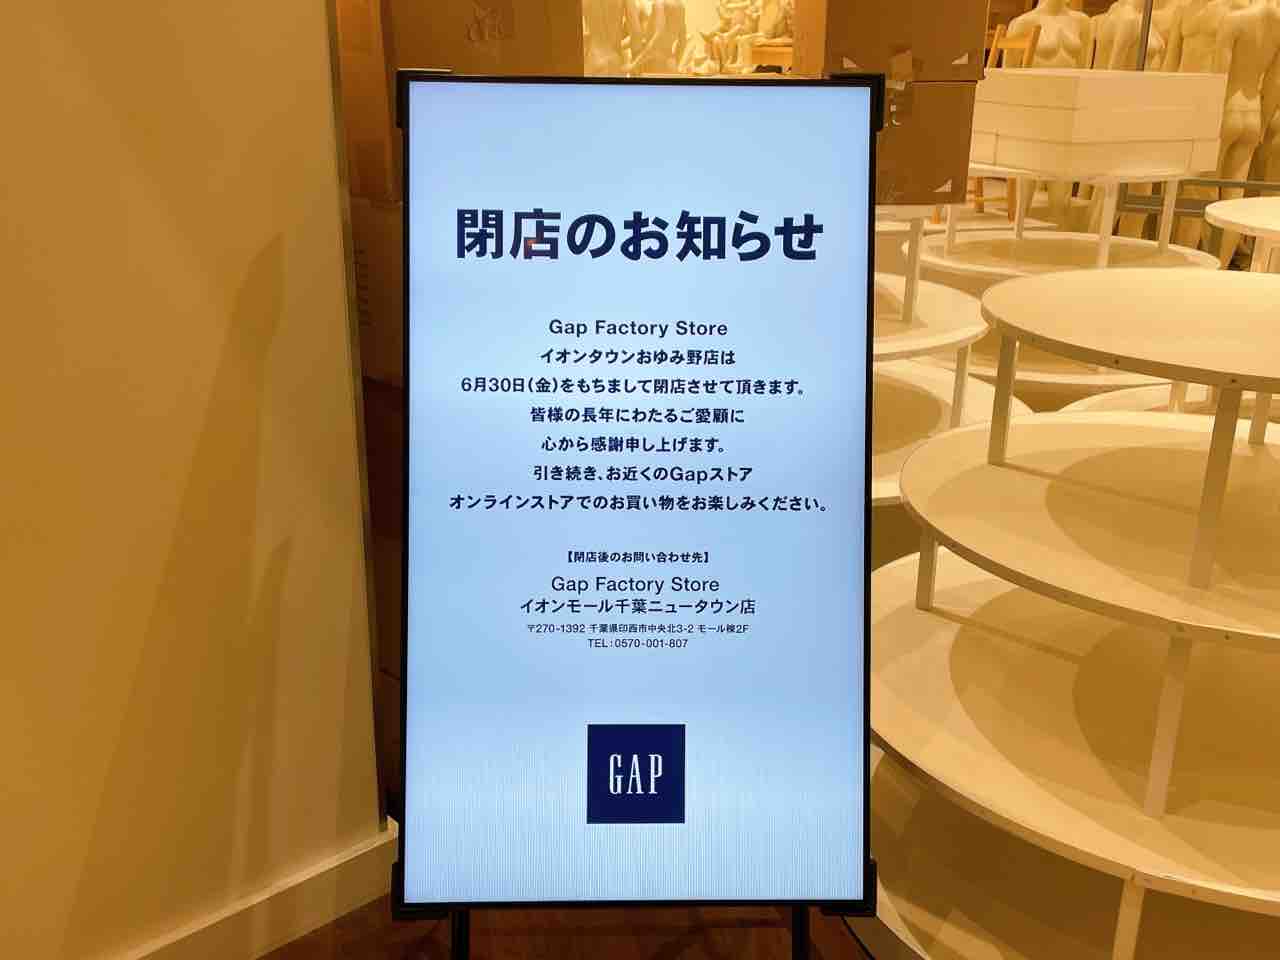
街を歩いていて「GAPの店舗を見かけなくなった」と感じる感覚は、決して気のせいではありません。時計の針を少し巻き戻すと、2017年の渋谷店閉店、2019年の原宿旗艦店閉店、そして国内最大級の発信拠点だった「ギャップ フラッグシップ銀座」の営業終了と、ブランドの顔とも言える主要拠点がドミノ倒しのように姿を消しました。さらに神奈川の「テラスモール湘南」にあった約1300平方メートルの超大型店舗をはじめ、地方都市の主要モールでも退店が相次ぎ、報道各社の取材データによれば2021年以降だけでも国内店舗の純減ペースは加速の一途をたどっています。
この激変を目の当たりにした消費者の間で「GAP日本撤退」のキーワードが急浮上したのは自然な流れでした。かつて2017年1月に、同じ米ギャップ傘下で低価格帯を担っていたオールドネイビー(OLD NAVY)が日本市場から電撃的に完全撤退した記憶が生々しく残っていることも、噂に拍車をかけた要因です。
しかし、ギャップジャパン公式発表や米本社の事業報告書を精査すると、現段階で「日本からの完全撤退」は否定されています。実態は撤退ではなく、「不採算な大型路面店の全廃」と「出店フォーマットの抜本的見直し」という名の徹底したリストラクチャリングです。莫大な賃料がかかる都心のフラッグシップを捨て、採算性の高い郊外のアウトレットや堅調なショッピングセンター、そして自社オンラインストアへ経営資源を集中させるシフトを敷いています。

なぜ店舗が激減?GAP業績不振とファストファッション競争激化の構造
国内店舗の縮小を余儀なくされた直接の引き金は、長引くGAP業績不振と国内マーケットにおけるポジショニングの迷走にあります。最大の要因として挙げられるのが、ユニクロGUとの価格競争における決定的な敗北と、ファストファッション競争激化の波に飲み込まれた点です。
1990年代後半から2000年代にかけて日本へ上陸した当時、GAPが掲げた「クオリティの高いベーシックカジュアル」は新鮮であり、高感度なファッションとして受け入れられました。しかしその後、ユニクロが「LifeWear」を掲げて素材開発(ヒートテック、エアリズムなど)で圧倒的な品質向上を成し遂げ、低価格帯にはGUがトレンドを即座に反映した商品を驚異的な安さで投入。ベーシックな衣料において、消費者がGAPを積極的に選ぶ動機が急速に薄れていきました。
さらに、GAP特有の販売手法もブランド価値を毀損させました。店頭で頻繁に行われる「全品40%〜50%オフ」の割引プロモーションが常態化した結果、顧客の間に「定価で買うのは損」「セール時以外は立ち寄らない」という心理が完全に定着してしまったのです。定価と実質売価の乖離は粗利益を圧迫し、巨大な店舗面積を維持するための固定費を回収できない構造的赤字を生み出しました。
かつてのオールドネイビー撤退理由も、日本市場における低価格カジュアルの過当競争とユニクロの壁を崩せなかった点にありました。GAP本体もまた、ZARAのような超高速トレンド追随型でもなく、ユニクロのような圧倒的機能美・低価格型でもないという「中間層の隘路(あいろ)」に嵌まり込み、店舗網の縮小という痛烈なメスを入れざるを得なくなったのが事の真相です。
【データ比較】アパレル主要チェーンの国内戦略と店舗推移
アパレル大手各社がどのような立ち位置で激変期を乗り切ろうとしているのか、公開データおよび業界推計をもとに比較検証しました。
| ブランド名 | 国内出店戦略の現在地 | 主な価格帯・ビジネスモデル | 編集部の見解・評価 |
|---|---|---|---|
| GAP(ギャップ) | 都心旗艦店を撤退、アウトレットモール・厳選モール店へ再編 | 中価格帯(定価3,000〜9,000円) 常時セール施策による消化 | 大人向けは苦戦も、ベビー・キッズ衣料の根強いブランド支持で持ち堪える。 |
| ユニクロ(UNIQLO) | 国内800店規模を維持、大型体験型店舗やグローバル旗艦店へ昇格 | 低〜中価格帯(2,000〜7,000円) 機能性素材と高品質ベーシック | 国民的インフラ化。値上げ局面でも素材への信頼感で国内首位を独走。 |
| GU(ジーユー) | 駅前・ファッションビル・海外へ積極出店、400店超を展開 | 低価格帯(1,000〜4,000円) 若年・ファミリー向けトレンド特化 | 圧倒的な安さとトレンド投入スピードで、GAPの若年層顧客を大きく侵食。 |
| ZARA(ザラ) | 超大型旗艦店とデジタル統合(オムニチャネル)へ絞り込み | 中〜高価格帯(5,000〜15,000円) モード系・コレクション直結デザイン | セールに依存せず、独自のデザイン性と高級感ある演出で客層の差別化に成功。 |
【実態検証】利用者の生の声と現場目線で見えたブランドの現在地
相次ぐ閉店に対する一般ユーザーの受け止め方は、世代や家族構成によってくっきりと二分されています。SNSや大手掲示板、Q&Aコミュニティに投稿されたリアルな声を集約すると、興味深い消費行動の輪郭が浮かび上がってきます。
まず、長年利用してきた大人世代からは厳しい指摘が目立ちます。
「昔はアメカジの定番だったけれど、最近の大人服はサイズ感が日本人の体型に合いにくく、デザインも無難すぎてユニクロで十分だと感じる」(40代男性)
「定価の値札を見て高額に驚き、レジ前の『LINE友達追加で半額』でようやく納得する買い方に疲れてしまった」(30代女性)
このように、価格設定に対する疑問や、ブランド体験の希薄化を指摘する声は少なくありません。
その一方で、ファミリー層からは真逆の熱烈な支持が寄せられています。
「babyGap(ベビーギャップ)だけは別格。クマの耳付きパーカーやカラフルなボディスーツは洗濯に強く、ギフトでも絶対喜ばれるからなくなったら本当に困る」(20代母親)
「近所の店舗が閉店してショックだったが、結局公式アプリのセールでまとめ買いしている。子供服目当てならネットで十分事足りる」(30代母親)
現場の店舗を観察しても、かつて売り場の中心だったメンズ・ウィメンズのカジュアルコーナーは人影がまばらである一方、キッズ・ベビー売り場には家族連れが集中しています。GAPというブランドの実質的な生命線は、今や「子供服における強力な信頼とアイデンティティ」に支えられているのが実情です。
一般に知られていない盲点とネットの誤解
「店舗がどんどん減っているからGAPは終わった」という見方は、業界構造の表層しか捉えていない典型的な早合点です。ここには、一般にはあまり知られていない2つの重要な経営戦略上の盲点が存在します。
1つ目の盲点は、「GAPアウトレット店舗」の極めて高い収益性です。都心の商業施設から撤退する一方で、御殿場、木更津、三井アウトレットパークやイオンモール内の大型アウトレット業態は堅調に営業を続けています。郊外アウトレットは週末にファミリー層が大量に集まり、まとめ買い(客単価の上昇)が発生しやすい構造を持っています。高額な固定家賃に苦しむ都心路面店を切り捨て、坪効率と利益率の高いアウトレットチャネルに人員と在庫を集中させたのは、極めて合理的な防衛策と言えます。
2つ目の盲点は、「GAPオンライン販売シフト」の加速です。ギャップジャパンは近年、自社ECサイトおよび公式アプリのUI/UX改善、ロジスティクスの刷新に多額の投資を行ってきました。サイズ交換無料キャンペーンや会員限定ディスカウントのデジタル化を進めたことで、「店舗で試着しなくてもサイズ感がわかるリピーター」のオンライン移行が完了しています。店舗の激減は単なる縮小ではなく、実店舗を「体験とブランド確認の場」に絞り、販売の実数をECへ吸い上げるデジタルファーストへの大転換期であることを意味しています。
【プロの結論】アパレル地殻変動から読み解く利用者の判断基準
GAPの興亡と再編劇は、日本における「中間価格帯ブランドの消滅」という産業社会学的な潮流を象徴しています。可処分所得の二極化と「タイパ・コスパ」を最優先する消費文化の中で、中途半端な価格と特徴のないアイテムは淘汰される宿命にあります。
激変する2026年現在、消費者はGAPとどのように付き合っていくべきなのでしょうか。ファッション流通とブランド動向の観点から、おすすめできるユーザー層と、他ブランドを選んだ方が後悔しないユーザー層の判断基準を明確に提示します。
GAPの利用を強くおすすめできる人
- ベビー・幼児・キッズ服を探している子育て世帯:生地の耐久性、アメリカンポップな色使い、愛らしいモチーフ(ブラナンベア等)はユニクロや西松屋にはない唯一無二の魅力です。
- 大柄・高身長で海外規格のサイズ感を求める人:国内ブランドでは袖丈や身幅が合わない体型にとって、GAPのグローバルサイズ(XS〜XLのゆとりある設計)は貴重な選択肢となります。
- ヘビーオンスのデニムやロゴスウェットを愛好する人:創業の原点であるデニム製品やクラシックなロゴフーディは、アメカジの王道としてのタフな質感を今なお保持しています。
他ブランド(ユニクロ・GU・ZARA等)を選んだ方が賢明な人
- 仕事着やクリーンなオフィスカジュアルを求めている人:シルエットのスマートさや機能性素材(ストレッチ・防シワ等)においては、ユニクロの感動シリーズやPLST等の方が圧倒的に洗練されています。
- 最新のトレンドスタイルを低予算で楽しみたい人:今季の流行シルエットを追うならGUやZARAのスピード感に軍配が上がります。
- セールの割引計算や会員登録を面倒に感じる人:明朗会計で最初から適正価格が提示されている国内ブランドを選んだ方が、心理的なストレスを感じずに買い物ができます。
【gap 閉店 ラッシュ】に関するよくある質問(FAQ)
Q1:GAPは近い将来、日本から完全撤退してしまうのですか?
A1:現時点で日本からの完全撤退の可能性は極めて低いです。不採算な大型路面店の閉鎖は完了しつつあり、現在は収益性の高いアウトレットモール店舗、厳選されたショッピングセンター店舗、そして自社公式ECサイトを中心とする盤石な販売体制へと移行しています。
Q2:近隣のGAPが閉店してしまいました。最新の全国店舗一覧や営業状況はどこで確認できますか?
A2:ギャップジャパン公式ウェブサイト内の「ストアロケーター(店舗検索)」ページから、2026年現在のギャップ店舗一覧をリアルタイムで確認可能です。また、ベビー・キッズの取り扱い有無やアウトレット業態の判別も同ページから絞り込み検索できます。
Q3:持っているGAPメンバーシップのポイントやギフト券は他店やオンラインでも使えますか?
A3:利用可能です。特定の実店舗が閉店した場合でも、会員プログラム(Gapメンバーシップ)のアカウントや保有ポイントは全国の系列店舗および公式オンラインストアで引き続き有効です。ただし、商業施設独自の発行券など一部例外があるため、閉店直前の店頭告知またはカスタマーサポートへの確認を推奨します。
まとめ:今後の動向と賢いGAP利用の判断基準
日本全国を揺るがした「GAP閉店ラッシュ」は、ブランドの消滅を告げるレクイエムではなく、過剰出店に依存した過去のビジネスモデルを脱ぎ捨てるための痛烈な構造改革でした。華やかな銀座や原宿の街角からロゴが消えた光景は一つの時代の終わりを感じさせますが、その裏ではアウトレット戦略とECシフトという、極めて現実的で筋肉質な生存戦略が機能しています。
現在のGAP今後の店舗展開は、闇雲な店舗拡大ではなく、ニーズが集中する「ファミリー層の生活動線」へのピンポイント出店へと明確に舵を切っています。日常のベーシックウェアはユニクロやGUで効率的に揃えつつ、他にはない愛らしい子供服や王道のアメリカンデニム、お得なアウトレットセールを賢く使い分けることこそが、現代のスマートなGAPとの付き合い方と言えるでしょう。 (出典: gap 閉店 ラッシュ(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
