IPhoneでQUICPayを使う最強カードは?2026年還元率比較と落とし穴
iPhoneの「Wallet」アプリにクレジットカードを登録し、サイドボタンをダブルクリックして端末にかざすだけで支払いが完了するQUICPay(クイックペイ)。財布を取り出す手間を省ける圧倒的な利便性から、日常の決済インフラとして定着しています。しかし、登録するクレジットカードの選定を一歩誤ると、同じ金額を支払っていながら年間で数千から数万ポイントもの機会損失を生み出してしまう現実はあまり知られていません。
カード会社各社がポイント付与プログラムを改定している現在、iPhone決済において「どのカードが真に高還元を維持しているのか」「なぜ特定のカードでは還元率が大幅に目減りしてしまうのか」を正確に把握しておく必要があります。還元率の比較や隠された決済条件の検証を通じて、iPhoneでQUICPayを最もお得に使いこなすための最適解を提示します。
📌 【この記事の重要ポイントまとめ】
- 要点1:iPhoneのQUICPay決済で常時2.0%還元を叩き出す「セゾンパール・アメックス」と、基本還元率1.0%でオールマイティに強い「JCB CARD W」が2大本命。
- 要点2:三井住友カード(NL)などは「スマホのタッチ決済(Visa/Mastercard)」で最大還元となる一方、誤って「QUICPay」で決済すると0.5%まで還元率が急落する致命的な落とし穴が存在する。
- 要点3:旧型QUICPay加盟店での1回あたり「2万円上限の壁」や、カード会社ごとの年間還元上限額を把握しないと、突然ポイントが付与されなくなるリスクがある。
【結論】iPhoneでQUICPayを使うおすすめクレジットカード決定版|還元率で損しない選択基準
iPhoneでのQUICPay利用において、日常の支出を最も効率よく資産に変える選択肢は、利用シーンと支出規模によって明確に分かれます。還元率の高さと実用性の観点から割り出された結論は以下の通りです。
普段のスーパー、ドラッグストア、カフェなど、街中のQUICPay加盟店で圧倒的な還元を受けたいのであれば、セゾンパール・アメリカン・エキスプレス・カード(Digital)が筆頭候補となります。QUICPay決済時のポイント還元率が2.0%相当という水準は、他社の追随を許しません。年間の利用上限設定(年間30万円まで)はあるものの、月あたり約2万5,000円までの日常決済をこの1枚に集約するだけで、年間6,000円相当の利益が確実に手元へ残ります。
一方、利用上限を気にせずメインカードとして光熱費からネット通販、街のQUICPayまで幅広く1枚で完結させたい18歳〜39歳の方には、JCB CARD Wが確固たる地位を築いています。基本還元率が常に1.0%(通常のJCBカードの2倍)であり、Amazonやセブン-イレブン、スターバックスといった特約店(JCBオリジナルシリーズパートナー)ではさらにポイントが跳ね上がります。QUICPay決済時も取りこぼしなく1.0%が維持されるため、管理の煩わしさを嫌う層から熱狂的な支持を集めています。
「還元率の高さ」だけに惑わされず、自分が月々いくらをQUICPayで決済するのか、そしてどの店舗でiPhoneをかざすのかを行動パターンから逆算することが、大損を回避する唯一の防衛策です。

【徹底比較】2026年最新QUICPay高還元クレカの実力診断
各社がしのぎを削るキャッシュレス市場において、主要クレジットカードのQUICPay利用スペックを横並びで精査しました。還元率だけでなく、上限設定や年会費の発生条件まで視野に入れた客観的データは以下の通りです。
| カード名称 | QUICPay実質還元率 | 年会費条件 | 編集部の見解・評価 |
|---|---|---|---|
| セゾンパール・アメックス | 2.0%(年間30万円まで) | 初年度無料 / 年1回利用で翌年無料 | 街中QUICPay専用のサブカードとして最高峰の還元効率。 |
| JCB CARD W | 1.0%〜最大10.5% | 永年無料(39歳以下限定申込) | 上限を気にせず使える万能型。Amazonとの親和性が極めて高い。 |
| 楽天カード | 1.0% | 永年無料 | 楽天ポイント経済圏との連携が強み。還元率の波がなく堅実。 |
| 三井住友カード(NL) | 0.5%(QUICPay時) | 永年無料 | QUICPay払いでは優遇除外。必ずクレジットタッチ決済を使うべき1枚。 |
| 三菱UFJカード | 0.5%(基本値) | 初年度無料 / 年1回利用で翌年無料 | 特定コンビニ等での優遇はApple Payタッチ決済等に移行しており要確認。 |
データが明確に示している通り、すべてのカードがQUICPayに対して平等にポイントを付与しているわけではありません。「QUICPay還元率2026年最新まとめ」として一覧化すると、上位グループと下位グループで還元率に最大4倍の格差が生じている事実が浮き彫りになります。
【知っておくべき盲点】Apple PayとQUICPayの違いと三井住友カード等の「還元率トラップ」
ネット上のQ&AサイトやSNSで最も多くの混乱を生んでいるのが、「Apple Pay」と「QUICPay」の概念の違い、そして特定カードにおける決済方法ごとのポイント格差です。ここを曖昧にしたままiPhoneをかざしていると、知らぬ間に大きな損失を被ることになります。
Apple PayとQUICPayの技術的な仕組みと違い
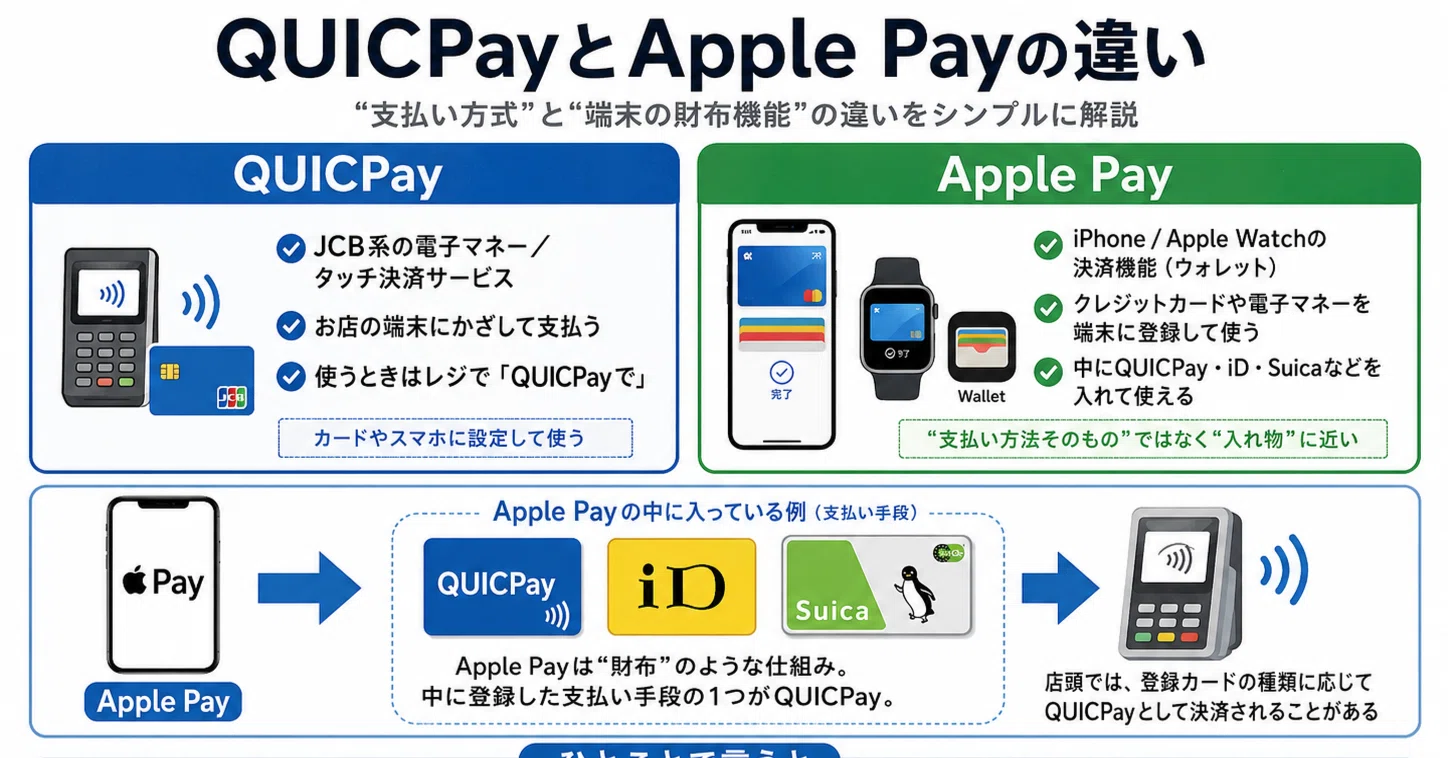
根本的な構造として、Apple PayはiPhone内でカード情報を安全に管理・通信するための「プラットフォーム(財布)」であり、QUICPayは日本国内で用いられる「決済ブランド(支払いネットワーク)」の一つに過ぎません。
iPhoneのWalletアプリにJCBやアメックス、一部のMastercardブランドのカードを登録すると、システム内部で自動的にQUICPayの識別子が割り当てられます。ユーザーが店頭で「クイックペイで」と告げてリーダーにiPhoneをかざすと、Apple Payという枠組みを経由してQUICPayの通信回線が走り、登録カードから引き落とされる仕組みです。
三井住友カードQUICPay評判とネットの反応に見る「最大の罠」
ここで致命的な落とし穴となるのが、三井住友カード(NL)などに代表されるポイント特約です。ネット上では「三井住友カードを登録したiPhoneで支払ったのに、0.5%しか還元されなかった」という嘆きの声が後を絶ちません。
三井住友カードが展開する「対象のコンビニ・飲食店等で最大7%〜ポイント還元」という業界屈指の特典は、「スマホのVisaのタッチ決済」または「Mastercardタッチ決済」で決済した場合にのみ適用されます。店頭で「クイックペイで」と口走り、QUICPayリーダーにかざして処理を完了させてしまうと、端末はQUICPayネットワークを使用するため、特約の対象外となり基本還元率の0.5%しか付与されません。
同様の動きは三菱UFJカードのポイント還元でも見られ、カード会社各社が国際ブランドのタッチ決済(EMV Contactless)の普及に舵を切る中、QUICPay決済を対象外とするプログラム改定が相次ぎました。iPhoneの画面に「QUICPay」と「Visa / Mastercard」のロゴの双方が表示されている場合、レジでの伝え方ひとつで付与ポイントが10倍以上変わってしまうのです。

【個別解説】王道から高還元特化まで選ばれるカードの真相
QUICPay払いをメインに据える場合、どのカードがどのような仕組みで評価されているのか、主要4カードの核心を解き明かします。
セゾンパールアメックス高還元の真相
クレディセゾンが発行する「セゾンパール・アメリカン・エキスプレス・カード」は、まさにiPhone決済特化型として設計されたカードです。通常利用時の還元率は0.5%(1,000円ごとに永久不滅ポイント1ポイント)と標準的ですが、Apple Payに登録したQUICPayを利用した瞬間、還元率が2.0%相当(1,000円ごとに4ポイント)へ跳ね上がります。
永久不滅ポイントは有効期限が存在しないため、失効リスクを気にせず貯め続けられる点も強みです。注意すべきは「年間30万円(毎年12月〜翌年11月引き落とし分)まで」という上限設定です。月平均2万5,000円を超える決済分は通常還元率(0.5%)に戻るため、スーパーやコンビニ、外食を中心とした日常決済専用として割り切って運用するのが最も効率的です。
JCBカードWが選ばれる理由
39歳までに申し込めば40歳以降も年会費永年無料で保有できるJCB CARD Wは、QUICPayの生みの親であるJCBが直接発行するプロパーカードです。QUICPay利用時も一切の減額なく1.0%還元が保証されています。
多くの高還元カードが設けている「月間利用枠の上限」や「特約店舗の縛り」がなく、水道光熱費から日々の自販機決済まで同一の高還元率でカバーできます。さらにスターバックスカードへのオンライン入金(最大10.5%還元)やAmazonでの買い物(2.0%還元)など、デジタルネイティブ世代の生活導線に完全に合致している点が、長期にわたり選ばれ続ける理由です。
楽天カードQUICPay現在の還元率
流通系カードの巨人である楽天カードも、iPhoneのWalletアプリに登録することで即座にQUICPayとして機能します。還元率は街のQUICPay加盟店でもきっちり1.0%(100円につき1楽天ポイント)を維持しています。
公共料金や税金の支払いにおいて還元率が引き下げられる動きがある中、QUICPay決済に関しては通常通りの1.0%還元を堅持しており、獲得したポイントが楽天ペイや楽天市場ですぐさま1ポイント=1円として使える流動性の高さは、他社にない圧倒的なアドバンテージです。
【実践ガイド】iPhoneウォレット登録手順とQUICPay利用限度額の注意点
カードを手に入れた後、iPhoneで安全かつスムーズに運用を開始するための手順と、現場で直面する決済トラブルの防ぎ方を整理します。
iPhoneウォレットクレジットカード登録手順
登録作業はわずか2〜3分で完了します。手元にカード本体、もしくはアプリ上に表示されるカード番号を用意して進めます。
- iPhone標準の「Wallet」アプリを起動し、画面右上の「+」アイコンをタップ。
- 「利用可能なカード」の中から「クレジットカードなど」を選択し、「続ける」をタップ。
- カメラが起動したらカード表面を枠内に収めて番号と有効期限をスキャン(手入力も可能)。
- セキュリティコード(カード裏面の3桁など)を入力。
- 利用規約に同意後、カード会社所定の認証(SMS認証、メール認証、またはカード会社アプリ連携)を実行。
- 画面上に「QUICPayのマーク」が表示されれば設定完了。
日常的に最も使いたいカードは、Walletアプリ内で長押しして一番手前にドラッグすれば、メインカード(ダブルクリック時に最初に立ち上がるカード)として固定できます。
QUICPay利用限度額と注意点の詳細|「2万円の壁」の正体
レジで決済エラーが起きる最大の原因は、店舗側の端末仕様と「QUICPay+(クイックペイプラス)」の規格差にあります。
現在流通しているiPhone向けQUICPayは、ほぼすべてが上位規格である「QUICPay+」に対応しており、本来であればカード自体の限度額まで支払いが可能です。しかし、決済する店舗側のレジ端末が旧型の「QUICPay」規格のままである場合、1回あたりの支払い上限が「2万円(税込)」に制限されます。家電量販店や高級レストランなどで2万円を超える会計を行う際、「クイックペイで」と決済しようとしてエラーが出るのはこのためです。高額決済が予想される場合は、プラスチックカードの現物を提示するか、国際ブランドのタッチ決済を利用するのが確実です。
【実態検証】利用者の生の声とキャッシュレス行動心理から見る賢い選び方
各種コミュニティやSNSに蓄積されたユーザー体験談を精査すると、理論上の還元率と実際の生活実感には一定のギャップが存在することが分かります。
知恵袋やX(旧Twitter)上で散見されるのは、「高還元率を追い求めてカードを3枚以上使い分けた結果、ポイントの管理画面を見るのが億劫になり、結局有効期限を切らしてしまった」という行動心理学でいう「選択のパラドックス」に陥るケースです。ポイント還元という即時的な報酬を求めすぎるあまり、管理コストという目に見えない心理的負荷を背大化させてしまう傾向が見られます。
現場のリアルな声として、「コンビニでは三井住友のタッチ、スーパーではセゾンパールのQUICPay、ネット通販は楽天と使い分けるのが最強」と豪語する熟練層がいる一方で、大半の一般ユーザーからは「結局、何でも1%貯まるJCB CARD Wや楽天カードをWalletの先頭にしておくのが、決済時の声掛けで迷わなくて一番ストレスがない」という本音も多く寄せられています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
自身の決済習慣に基づき、以下の基準でカードを絞り込むことを推奨します。
■ おすすめできる人
- 月2万〜3万円程度の小額決済が街中で多い人:セゾンパール・アメックス一択。年間上限30万円の枠内で2.0%の果実をフルに収穫可能。
- カード管理を1枚に集約し、シンプルに生きたい人:JCB CARD Wまたは楽天カード。常時1.0%還元の安心感とポイント利用のしやすさが抜群。
- 加盟店ごとに支払い方法を正確に言い分けられる人:三井住友カード(NL)を併用し、対象店舗では「クレジットのタッチ」、その他ではQUICPayと使い分けるスタイルが最適。
■ 慎重になるべき人
- 「クイックペイで」と「クレジットで」を言い分けるのが面倒な人:三井住友カード(NL)をQUICPay用として設定するのは避けるべき。還元率が0.5%に低下し、カード本来の強みを完全に殺してしまいます。
- 毎月の決済額が10万円を超える高額決済派:セゾンパールの還元上限(30万円)は数か月で枯渇するため、基本スペックの高い無制限還元カードを選ぶ必要があります。
【2026年最新】QUICPayタッチ決済キャンペーン最新情報と今後の動向
キャッシュレス決済を取り巻く環境は、国際ブランド(Visa、Mastercard、JCB)が主導するコンタクトレス決済(EMV Contactless)の台頭により激変期を迎えています。現在、QUICPayを運営するJCBは、国内独自のタッチインフラとしての地位を維持するため、定期的な大型還元キャンペーンを展開しています。
公式発表資料や業界動向を追尾すると、各社カードの入会キャンペーンに加え、QUICPay独自の「全額キャッシュバック抽選」や「特定加盟店でのポイント山分けキャンペーン」が突発的に開催される傾向が強まっています。Apple PayのWallet内に登録したカードは、こうしたキャンペーンのエントリー対象となりやすく、物理カードを出すよりもデジタル経由での決済の方が優遇されるケースが増加しています。
しかしながら、長期的なトレンドとしては「QUICPay特化の超高還元」から「国際ブランドタッチ決済との統合・再編」へと各社の予算配分がシフトしつつあります。今後も還元率改定のアナウンスには常にアンテナを張りつつ、現行ルール下で最も利益を得られる布陣を敷いておくことが賢明な防衛策です。
【iphoneでquicpayを使うのにおすすめのクレジットカードは?】に関するよくある質問(FAQ)
Q1:店頭で支払うときは店員に何と伝えればよいですか?
A1:iPhoneの画面に表示されているマークに関わらず、「クイックペイで」とはっきりと伝えてください。「アップルペイで」と伝えると、店員がどの決済ボタンを押せばよいか迷い、決済処理が滞る原因になります。端末がQUICPay待機状態になったのを確認してからiPhoneをかざしてください。
Q2:QUICPayで支払うと、プラスチックカードで支払うときより還元率は下がりますか?
A2:基本的には変わりません。JCB CARD Wや楽天カードなどは物理カード決済でもQUICPay決済でも同じ還元率です。ただし、セゾンパール・アメックスのように「QUICPay決済の時だけ還元率が2.0%に跳ね上がる」例外カードも存在します。一方で、三井住友カードのように「タッチ決済限定特典」があるカードをQUICPayで使うと、実質的に還元率が下がってしまう点には注意が必要です。
Q3:iPhoneの電源が切れていてもQUICPayは使えますか?
A3:原則として使えません。SuicaやPASMOなどの交通系ICカードは「予備電力機能付きエクスプレスカード」としてバッテリー残量が切れた後もしばらく動作しますが、QUICPayはFace IDやTouch IDによる認証が必須となるため、iPhoneの電源が入っていない状態では決済できません。
まとめ:決済スタイルに合わせた1枚で無駄のないキャッシュレス生活を
iPhoneとQUICPayの組み合わせは、財布レスな生活を実現する最も完成度の高い決済手段の一つです。しかし、その裏側に隠された「還元率の構造」や「カード会社ごとの適用条件」を理解していなければ、知らぬ間に損を積み重ねることになります。
街中の小額決済で極限まで還元率を追求するならセゾンパール・アメックス、生活全体の支出をシンプルかつ高還元で統括するならJCB CARD Wという明確な軸を持ち、自身のライフスタイルに最も適した1枚をiPhoneに宿らせてください。日々の小さなタッチ決済の積み重ねが、数年後には無視できない資産の差となって現れるはずです。 (出典: iphoneでquicpayを使うのにおすすめのクレジットカードは(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
