2014年消費税増税の真相|5%から8%への転換点と日本経済の傷痕
長引く物価高と国民負担率の議論が白熱する日本において、財政と暮らしを語る上で避けて通れない原点が「2014年4月1日の消費税8%増税」です。1997年以来、17年間続いた「消費税5パーセント時代」に終止符が打たれ、税率が一気に3ポイント引き上げられたあの日、全国の小売現場や家庭の食卓は前代未聞の混乱と激震に見舞われました。
当時、官邸が掲げた「社会保障の安定財源確保」という大義名分と、異次元緩和を柱とするアベノミクスの高揚感の裏で、実際の日本経済には何が起きていたのでしょうか。本稿では、当時の公文書、閣議決定資料、日銀短観などの統計データ、さらには当時の生々しい政界ドキュメントと国民の証言を再検証し、現在に至る税率推移の真相と、今なお影を落とす経済的教訓を多角的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2014年4月1日、消費税率は5%から8%へと引き上げられ、1997年以来17年ぶりの増税として日本経済に大きな転換点をもたらした。
- 要点2:民主党・自民党・公明党による「三党合意」と「社会保障と税の一体改革」が法案成立の母体であり、安倍晋三政権が5兆円規模の経済対策をセットに閣議決定した。
- 要点3:駆け込み需要の反動減と物価上昇に伴う実質賃金の急激な目減りが個人消費を冷え込ませ、後の10%増税の二度にわたる延期を招く決定打となった。
【徹底検証】2014年消費税増税で何が起きた?5%から8%への決定打と生活への打撃
2013年10月1日夕刻、首相官邸の記者会見場に現れた安倍晋三首相(当時)は、沈痛とも決意に満ちたともとれる表情で、「社会保障を次の世代に引き渡し、国の信認を維持するため、消費税率を2014年4月1日に5%から8%へと3%引き上げる判断をした」と正式に表明しました。同日午前に公表された日銀企業短期経済観測調査(短観)で大企業製造業の景況感が大幅に改善したことを「引き上げの環境が整った」とする論拠にし、同時に景気失速を防ぐ名目で5兆円規模の経済対策を打ち出すという、極めて緊迫した政治決断でした。
この2014年4月1日増税によって、長年親しまれた消費税5パーセント時代は唐突に幕を下ろしました。引き上げ幅はわずか3%とはいえ、家計に与えたインパクトは絶大でした。年間支出が400万円の世帯であれば、単純計算で年間12万円相当の可処分所得が吹き飛ぶ計算になります。小売現場では値札の総額表示から本体価格+税表示への特例措置が導入されたことで、レジで請求される想定以上の合計金額に戸惑う消費者が続出しました。
生活防衛の現場では、日常生活の隅々にまで亀裂が生じました。100円ショップの定番商品が税込105円から108円へと変わり、自販機の缶コーヒーは120円から130円へ実質値上げされ、公共交通機関ではICカード運賃で1円刻みの精算が始まりました。単なるパーセンテージの変更にとどまらず、「買い物のたびに税の重圧を意識させられる」という心理的ストレスが、日本全国の消費マインドを急速に凍りつかせていったのです。

政界を揺るがした舞台裏|社会保障と税の一体改革と「三党合意の経緯」
2014年の増税は安倍政権下で執行されましたが、その法的なレールを敷いたのは旧民主党政権でした。この歴史的皮肉を理解する上で欠かせないのが、2012年6月に民主党、自民党、公明党の間で成立した三党合意の経緯です。当時、野田佳彦首相は「財政再建と社会保障の持続可能性の確保は待ったなし」として、自身の政治生命を賭けて社会保障と税の一体改革を推進しました。
この合意に基づき、消費税法改正法が2012年8月に成立。そこには「2014年4月に8%、2015年10月に10%へ段階的に引き上げる」という工程表が明記されていました。しかし、法案には「経済状況を総合的に勘案し、停止を含め所要の措置を講ずる」という附則第18条(いわゆる景気条項)が盛り込まれており、これが後の政局の火種となります。
当時の政府発表資料によると、増税の理由と使い道は「増収分全額を年金・医療・介護・子育て支援の社会保障4経費に充てる」と説明されていました。急増する高齢化コストを現役世代の所得税や将来世代への借金(国債)だけに頼るのではなく、広く薄く公平に負担を分かち合うという建前です。しかし、財務省主導の「まず増税ありき」のシナリオに対して、党内外からは「デフレ脱却前の増税は経済を殺す」という強い警告が発せられていました。
【データ比較】消費税率推移まとめ|3%から10%までの変遷と税収構造
消費税が1989年に創設されて以降、日本の税率がどのような軌跡をたどり、経済にどのような負荷を与えてきたのかを巨視的に把握する必要があります。以下の表は、各増税局面における政治・経済の指標を整理した消費税率推移まとめです。
| 施行時期と税率 | 当時の政権・根拠 | 主な名目と使途 | 経済への直接的影響と編集部分析 |
|---|---|---|---|
| 1989年4月(3%) | 竹下登内閣 抜本的税制改革 | 直間比率の是正 所得税減税の穴埋め | バブル経済の絶頂期であり、消費へのダメージは一時的。政治的混乱は極大化。 |
| 1997年4月(5%) | 橋本龍太郎内閣 財政構造改革法 | 財政赤字削減 社会保障費の増加対応 | アジア通貨危機と金融危機が重なり深刻なデフレ不況へ突入。痛恨の政策ミスと評される。 |
| 2014年4月(8%) | 安倍晋三内閣 三党合意に基づく法改正 | 社会保障と税の一体改革 年金・医療等の安定財源 | 2014年消費税8パーセントへの引き上げ。激しい反動減と実質賃金下落でアベノミクスが急ブレーキ。 |
| 2019年10月(10%) | 安倍晋三内閣 二度の延期を経て実施 | 幼児教育無償化 軽減税率制度(8%)併用 | 軽減税率とポイント還元で反動減を緩和するも、直後のパンデミックで消費は長期停滞。 |

狂騒の現場とアベノミクス景気への影響|駆け込み需要と反動減の深い傷痕
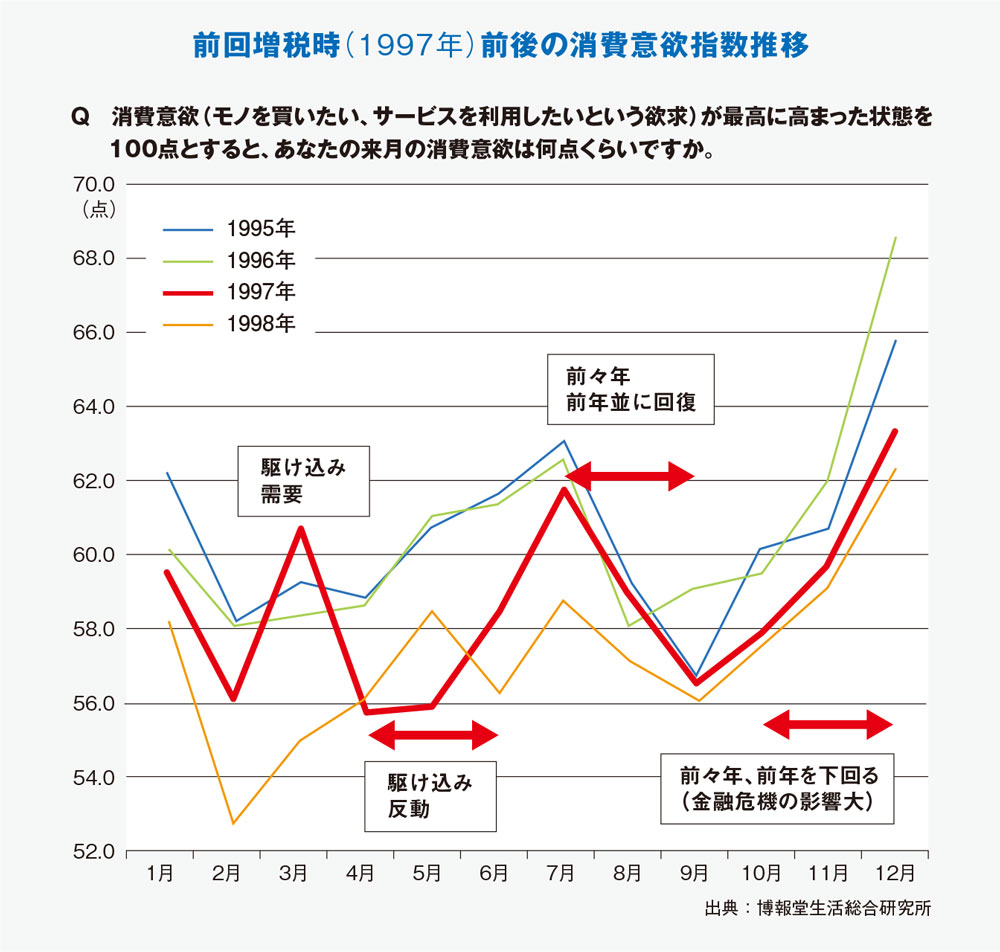
2014年1月から3月にかけて、日本列島は異様な熱気に包まれました。いわゆる駆け込み需要と反動減の狂騒曲です。自動車ディーラーには商談客が押し寄せ、家電量販店ではテレビや冷蔵庫、エアコンといった高額耐久消費財が飛ぶように売れました。スーパーやドラッグストアの棚からは、トイレットペーパー、洗剤、調味料、化粧品などの日用品が根こそぎ消え去る光景が全国各地で見られました。
内閣府が発表した2014年1〜3月期の実質GDP成長率は、駆け込み需要に牽引されて年率換算で前期比+4.8%という驚異的な伸びを記録しました。しかし、その先に待っていたのは断崖絶壁でした。4月1日を迎えた瞬間、街の活気は急速にしぼみ、4〜6月期の実質GDPは年率換算で−7.1%(その後の改定値でも歴史的な大幅下落)という破滅的なマイナス成長へと転落したのです。
この打撃は、当時の安倍政権経済政策(アベノミクス)のシナリオを根底から狂わせました。「第1の矢:大胆な金融政策」「第2の矢:機動的な財政出動」によってデフレ脱却の糸口を掴みかけていた景気回復の芽は、消費税増税という強烈な緊縮措置によって摘み取られました。政府は5兆円規模の経済対策や臨時福祉給付金の支給などを講じたものの、家計から奪われた購買力を補うにはまったく足りず、アベノミクス景気への影響は回復まで数年を要する深い後遺症となったのです。
【実態検証】給与明細に刻まれた冷徹な現実|実質賃金低下の真相
「アベノミクスで景気が良くなったとニュースは言うが、生活はちっとも楽にならない」――当時、SNSやネット掲示板、街頭インタビューで溢れかえった国民の本音は、統計データによって完全に裏付けられています。その核心が実質賃金低下の真相です。
厚生労働省の「毎月勤労統計調査」を丹念に追うと、2014年の名目賃金は企業の好業績やベースアップの動きを背景にかろうじて微増傾向を示していました。しかし、消費税率が3%引き上げられたことで消費者物価指数(CPI)が人工的に3%分跳ね上がった結果、物価の変動を差し引いた「実質賃金」は前年比で−2.8%以上も急落しました。この下落幅は、リーマンショック直後に匹敵する壊滅的な水準でした。
当時のサラリーマン世帯の給与明細を見れば、額面の給与が数千円増えていたとしても、日々のスーパーのレジや公共料金の請求額はそれを遥かに上回るペースで膨らんでいました。給与の上昇スピードが物価と税金の引き上げに追いつかない状況下で、消費者が選んだ道は「徹底した買い控え」と「生活防衛」でした。外食の頻度を減らし、プライベートブランド(PB)商品へ乗り換え、娯楽費を削るという防衛行動が定着し、日本経済は再び内需縮小のデフレスパイラルに引き戻されたのです。
一般に知られていない盲点と誤解|10%増税延期の決定打となったトラウマ
2014年増税をめぐっては、現在でもネット上や言論界でいくつかの重大な誤解が流布されています。その最たるものが、「増収分はすべて福祉の拡充に消えた」という幻想と、「増税しても日本経済は底堅かった」という財務省寄りの言説です。
事実は全く異なります。2014年度の税収において、消費税増収分約8兆円のうち、実質的に「社会保障の充実(保育受け皿の拡大や難病対策など)」に充てられたのは約5,000億円程度に過ぎず、大半は「既存の借金返済(赤字国債の発行抑制)」や「基礎的な社会保障費の自然増の穴埋め」に費やされました。さらに同時期には法人実効税率の引き下げが進められたため、実質的に「家計から吸い上げた資金が企業の内部留保や減税に化けただけではないか」という強い批判を浴びることになりました。
そして最大の盲点は、この2014年の傷痕こそが、その後の10パーセント増税延期理由の決定的なトリガーになったという事実です。本来の法律では2015年10月に10%へ引き上げる予定でしたが、安倍首相は2014年11月、「増税後の個人消費の落ち込みが想定以上に長引き、デフレ脱却を危うくする」として増税の2017年4月への延期を突如発表し、衆議院解散・総選挙に踏み切りました。さらに2016年夏には「世界経済の不透明感」を理由に2019年10月まで再延期を余儀なくされたのです。
官邸中枢にとって、2014年4月の増税による景気失速は「財務省の甘い見通しに騙された痛恨のトラウマ」として刻み込まれており、二度にわたる延期劇はまさに2014年の失敗の裏返しでした。
【プロの結論】経済行動学と財政規律から見出すべき教訓
2014年の消費税増税が残した最大の教訓は、「名目賃金の上昇が物価と税の上昇を安定的に上回らない限り、消費税の引き上げは内需を破壊する劇薬になる」という経済行動学的な冷徹な事実です。国家の財政規律というマクロの正論は、家計の可処分所得というミクロの現実に勝つことはできません。将来の負担増に備える現代の読者が取るべき家計防衛の判断基準は極めて明確です。
- 増税・インフレ環境に適応できる家計戦略:現預金のみの貯蓄から脱却し、インフレヘッジとなる有価証券や不動産への分散投資を進めている家計。賃上げ余力の高い産業へのリスキリングや転職を通じて、名目所得の向上を能動的に図れる層。
- 最も警戒し慎重になるべき家計戦略:固定金利や固定給に依存し、節約のみで支出増を乗り切ろうとするスタンス。可処分所得が削られる局面で支出を切り詰めるだけの防御策は、生活水準の不可逆的な低下を招くリスクを孕んでいます。
【2014年 消費税】に関するよくある質問(FAQ)
Q1:2014年の消費税増税は、なぜ5%から一気に8%へと中途半端な3%刻みで行われたのですか?
A1:2012年に成立した「社会保障と税の一体改革」関連法において、一気に10%へ引き上げるショックを緩和するため、2014年4月に8%(+3%)、2015年10月に10%(+2%)という2段階の引き上げスケジュールが法律で規定されていたためです。景気への配慮から刻む形が取られましたが、結果として反動減の波を複数回生み出す要因ともなりました。
Q2:2014年の増税前、どのような品目で特に駆け込み需要が発生しましたか?
A2:住宅や新車といった数百万円単位の高額商品は増税前の契約・納車ラッシュが発生しました。また家電量販店での白物家電やパソコン、ドラッグストアでの紙製品(トイレットペーパー等)、常備薬、化粧品、酒類などの保存が利く日用品のまとめ買いが顕著でした。一方、生鮮食品や衣料品など買いだめが難しい品目は駆け込みが限定的で、増税直後から激しい買い控えに直面しました。
Q3:2014年の消費増税は、その後の軽減税率導入にどう関係していますか?
A3:2014年に8%へ引き上げた際、低所得層ほど所得に対する税負担の割合が重くなる「逆進性」が強く批判され、生活必需品への打撃が鮮明になりました。この痛烈な反省と公明党の強い主張により、次の10%引き上げ時には飲食料品などを8%に据え置く「軽減税率制度」の導入が不可欠の条件として義務付けられることになりました。
まとめ:2014年の増税が2026年の今に問いかけるもの
2014年4月1日の消費税8%への引き上げは、単なる税制上の数字の変更ではなく、日本経済の構造的脆弱性を白日の下に晒した歴史的転換点でした。社会保障の維持という大義のもとで断行された政策は、デフレ脱却のシナリオを狂わせ、国民の実質賃金を奪い、個人消費を長期にわたって冷え込ませる結果をもたらしました。
財政再建の必要性と、成長を阻害しない税制のあり方をどう両立させるのか。2014年に刻まれた深い傷痕と政策決定の軌跡は、増税議論が再び取り沙汰される現代の私たちに対しても、「数字上の税収」ではなく「生身の家計の可処分所得」を見据えることの重要性を強く訴えかけています。 (出典: 2014年 消費税(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
