月給16万8000円の手取りは?控除の内訳と一人暮らし生活の現実
求人票や雇用契約書に「基本給16万8,000円」と記載されているのを見て、実際に自分の銀行口座へいくら振り込まれるのか不安を抱く方は少なくありません。給与の額面と手元に残る現金には大きな隔たりがあり、そこには日本の公的制度に組み込まれた社会保険料や税金の自動引き落としという構造的な現実が存在します。
特に社会人としての第一歩を踏み出す新卒者や、地方から都市部へ転居して一人暮らしを計画している方にとって、この「手取り額」の正確な把握は死活問題です。本記事では、2026年最新の制度環境を踏まえながら、給与明細の裏側に隠された控除の仕組み、実際の生活維持費、そして破綻を防ぐための具体的な防衛策を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 手取りの実態:月給16万8,000円の実際の手取り額は約13万2,000円〜14万円(2年目以降は住民税が加わり約13万4,000円前後に減少)。
- 控除の背景:毎月およそ3万2,000円〜3万6,000円が厚生年金、健康保険、雇用保険、所得税、住民税として給与天引きされる。
- 一人暮らしの境界線:適正家賃は手取りの3分の1である「約4万5,000円以下」が絶対防衛ライン。固定費の見直しなしでは毎月の貯金可能額の確保は極めて困難。
【手取り約13万円の衝撃】月給16万8000円から引かれる税金と社会保険料のリアル
給与明細を手にした瞬間、誰もが直面するのが額面と手取りの差額の大きさです。月給16万8,000円の場合、額面から諸経費が差し引かれた月給16万8000円の手取り額は、独身・扶養家族なしの標準的なケースで約13万4,000円〜14万円となります。さらに会社独自の共済費や親睦会費、労働組合費などが数百円から数千円単位で天引きされる企業では、実際の手取りがほぼ13万円ジャストにまで落ち込む事態も珍しくありません。
給与から差し引かれる費目は、大きく分けて「社会保険料」と「税金」の2種類です。まず給与から自動的に差し引かれる社会保険料の控除内訳として、以下の3本柱が毎月の手取りを大きく圧縮しています。
- 厚生年金と健康保険料:健康保険料は都道府県ごとの協会けんぽ等の料率に基づき、標準報酬月額(16万8,000円の場合は第14級の17万円)に対して約4.99%(折半負担)が適用され、毎月約8,483円。厚生年金保険料は一律18.3%の折半負担(9.15%)となり、毎月15,555円が引かれます。これら2つだけで毎月約2万4,000円の負担となります。
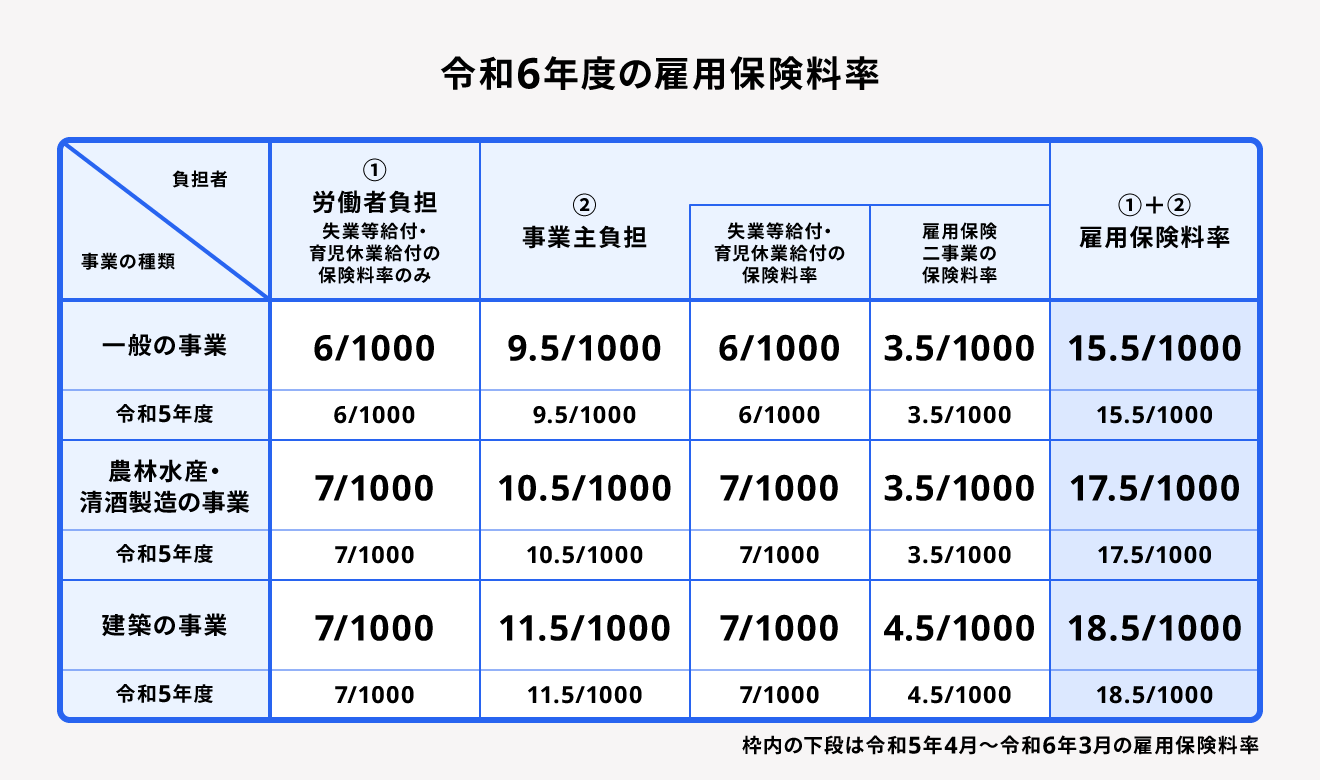
- 雇用保険料:失業給付や育児休業給付の財源となる雇用保険料(労働者負担率0.6%)として、毎月約1,008円が控除されます。
- 社会保険料の総額:これらを合算した社会保険料の自己負担合計は、毎月約2万5,000円に達します。
社会人になりたての頃は「なぜ使ってもいない保険や年金にこれほど払わなければならないのか」と戸惑う声も聞かれます。しかし、これらは将来の年金受給資格や病気・ケガの際の高額療養費制度、傷病手当金といったセーフティネットの対価として、法的に徴収が義務付けられているのが現実です。

【2026年最新】所得税と住民税の計算ロジックと年間手取り額のシミュレーション
社会保険料を差し引いた後の金額に対して課されるのが、国税である「所得税」と地方税である「住民税」です。所得税と住民税の計算プロセスは、総支給額から直接税率を掛けるのではなく、各種控除を適用した後の課税標準額をベースに行われます。
所得税は、社会保険料控除後の給与額(約14万3,000円)から給与所得控除や基礎控除を反映させた源泉徴収税額表に基づいて計算され、扶養親族がいない単身者の場合、毎月およそ2,300円〜2,800円前後が源泉徴収されます。2026年度にかけて進められた基礎控除の見直しやいわゆる「年収の壁」の是正論議により、低所得層の税負担は微細な調整が行われているものの、社会保険料負担そのものが軽減されるわけではありません。
さらに注意が必要なのが、入社2年目から襲いかかる「住民税トラップ」です。新卒初任給の手取りが高く見えるのは、前年の所得がないため新卒1年目は住民税がゼロだからに過ぎません。2年目の6月からは前年の課税所得に応じた住民税(月額およそ5,000円〜6,000円)の天引きがスタートし、昇給が数千円程度にとどまる場合は「昇給したのに手取りが前年より減った」という逆転現象が頻発します。
以下の比較表は、月給16万8,000円の単身者をモデルケースとした詳細な控除の内訳と手取り試算、および年間を通じた手取りの推移をまとめたものです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 総支給額(額面) | 168,000円(基本給) | 高卒初任給〜地方一般事務水準 | 諸手当なしの場合、基礎生活費の厳密な管理が不可欠な水準。 |
| 健康保険料 | 約8,483円(標準報酬17万円) | 給与の約5%(折半後) | 都道府県ごとに料率差あり。介護保険非該当(40歳未満)の数値。 |
| 厚生年金保険料 | 15,555円(標準報酬17万円) | 9.15%(折半後) | 控除項目の中で最大のウェイトを占める。避けて通れない固定負担。 |
| 雇用保険料 | 約1,008円(料率0.6%) | 総支給額×0.6% | 万が一の退職・休職時のセーフティネット費用。 |
| 所得税 | 約2,500円 | 源泉徴収税額表基準 | 年末調整時の生命保険料控除等で還付が発生する場合あり。 |
| 住民税(2年目〜) | 約5,500円(初年度は0円) | 前年課税所得の約10% | 2年目以降の手取り激減を招く最大の要因。事前の準備が必須。 |
| 実質月間手取り額 | 1年目:約140,400円 2年目〜:約134,900円 | 額面の約80%〜83% | ボーナスなしの場合の純粋な毎月の可処分所得。 |
賞与の有無によって年間手取り額の計算は大きく分岐します。ボーナスが支給されない完全月給制の場合、年間手取り額は初年度で約168万円、2年目以降は約161万円です。もし夏冬合わせて年間2ヶ月分(33万6,000円)の賞与が出る企業であれば、賞与からの社会保険料・税金控除(約20%〜22%)を差し引いた手取り賞与額は約26万円となり、年間手取り額の総計は約187万円〜194万円前後に伸長します。
【限界検証】月給16万8000円で一人暮らしは可能か?リアルな生活費シミュレーション
「手取り約13万5,000円で一人暮らしを維持できるのか」という問いに対するジャーナリスティックな結論は、「可能だが、突発的な出費に耐えうる余白は極めて薄い」という冷徹なものになります。
家計破綻を避けるために最も重視すべきは、家賃の適正目安です。不動産業界では一般に「家賃は手取りの3分の1以内」と語られますが、手取り13万5,000円における3分の1は約4万5,000円です。管理費や共益費を含めてこの枠に収めなければ、生活費全体のバランスが即座に崩壊します。
東京都区部など家賃水準が極めて高いエリアでは、4万5,000円で独立したワンルームを借りることは築年数・立地・安全性の面で極端な妥協を強いられます。一方で地方中核都市や郊外エリアであれば、築古物件やワンルームアパートをこの価格帯で見つけることは十分に現実的です。
以下に、単身者が手取り13万5,000円で暮らす場合の一人暮らしの生活費シミュレーションを提示します。
- 家賃(管理費込):45,000円(適正上限ライン)
- 食費:30,000円(外食を極力控え、自炊を中心とした設計で1日約1,000円)
- 水道光熱費:11,000円(電気5,500円、ガス3,500円、水道2,000円)
- 通信費(スマホ・光回線):5,000円(格安SIM+低価格光回線またはホームルーター)
- 日用品・雑費:5,000円(洗剤、トイレットペーパー、消耗品)
- 交際費・娯楽費:15,000円(友人との飲食、サブスクリプション等)
- 被服・美容費:6,000円(消耗衣料、理美容代)
- 医療費予備費:3,000円(市販薬、通院の備え)
- 毎月の貯金可能額:約15,000円(余剰金すべてを蓄財に回した場合)
このシミュレーションから浮き彫りになるのは、毎月の貯金可能額がわずか1万5,000円程度にとどまるという構造的な脆さです。年間に換算しても約18万円の蓄えにしかならず、冠婚葬祭(ご祝儀3万円+交通費等)が一度重なるだけで2ヶ月分の貯蓄が一瞬で吹き飛びます。病気による休業、家電製品の故障、賃貸物件の2年ごとの更新料といった「非定期支出」が発生した瞬間に、家計が赤字転落するリスクを常に抱え続けることになります。
【実態検証】当事者の告白と現場データから見る生活のリアル
公的データや計算式だけでは見えてこないのが、生活者の現場で生じている息苦しさです。当メディアが地方都市の物流企業や都市部のサービス業に従事する手取り13万円前後の当事者を取材したところ、共通して語られたのは「選択肢の狭まりによる精神的摩耗」でした。
「スーパーの閉店間際の値引きシールを狙って毎日買い物をするのが日常化している。友達から週末の飲み会に誘われても、『今月はすでに予算をオーバーしている』と嘘の口実を作って断らざるを得ない。一番怖いのは歯科治療や風邪で病院にかかることで、数千円の医療費が家計の全てを狂わせる」(24歳・アパレル販売員・手取り13万3,000円の証言)
SNSやネット上のコミュニティ(知恵袋や5ちゃんねる等)の投稿群を分析しても、「手取り13万」は現代日本の若年層におけるひとつの大きな心理的境界線として機能しています。「人間らしい文化的生活を送る限界値」「親からの仕送りや実家支援なしでは、冠婚葬祭や友人の結婚ラッシュを乗り越えられない」といった切実な吐露が多数確認できます。
特に自立を焦るあまり、初期費用をクレジットカードのリボ払いで分割決済してしまい、毎月数千円の手数料支払いに苦しめられるという二次被害のケースも目立ちます。可処分所得が極小化している層にとって、金融リテラシーの欠如は致命的な借金スパイラルに直結しやすいという実態が浮き彫りになっています。
一般に知られていない盲点とネットの誤解|「16万8000円」の落とし穴
ネット上の情報やSNSの言説には、手取りに関する不正確な認識や、制度の曲解が散見されます。読者が不利益を被らないために知っておくべき「3つの落とし穴」を検証します。
誤解1:「年収の壁見直し」で手取りが劇的に増えるという錯覚
2026年に向けて基礎控除の引き上げや「178万円の壁」に関する税制議論が注目を集めましたが、これは主に「所得税」が発生する課税ラインの是正です。月給16万8,000円(額面年収約201万円)の方にとって、税制改正による所得税の減税効果は年間数千円〜1万円前後にすぎません。給与から天引きされる金額の大半を占めるのは厚生年金と健康保険料であり、社会保険料の算出基準である「標準報酬月額」の制度自体が変わらない限り、手取りが急激に跳ね上がることは構造上あり得ません。
誤解2:「手取り=額面の8割」という画一的な思い込み
多くのWebサイトで「手取りは額面の約80%」と解説されますが、月給16万8,000円の場合、初年度は約83%であるのに対し、2年目以降は住民税がフルに引かれることで約80%〜78%にまで低下します。さらに、企業によって「住宅手当」の名目で基本給が低く抑えられていたり、逆に見かけの月給が高くても固定残業代が含まれていて労働時間に対する対価が見合っていなかったりするケースがあります。「基本給の額面」と「諸手当の条件」を契約書面で厳密に確認しないと、入社後に手取りが想定より1万円以上低かったという事態に陥ります。
誤解3:額面が数千円上がれば生活が楽になるという誤算
昇給によって額面が数千円増えたとしても、厚生年金や健康保険の「標準報酬月額の等級」が1ランク上がると、社会保険料の天引き額もステップアップします。額面が16万8,000円から17万5,000円にアップした際、等級が上がることによって控除額が増加し、差し引きの手取り額の上昇幅は額面の半分程度に目減りするという「社会保険料の壁」が存在することも留意すべき事実です。
【プロの結論】固定費の節約術と生活防衛策|おすすめできる人・慎重になるべき人の判断基準
行動経済学や生活設計の知見に基づけば、手取り約13万5,000円というリソース配分において、日々の食費を数十円単位で削るような「変動費の節約」は精神的ストレスが大きく、継続性が極めて低いことが分かっています。着手すべきは、一度手続きをすれば永続的に効果を発揮する固定費の節約術です。
- 通信費の徹底圧縮:大手キャリアの無制限プラン(月額7,000円〜8,000円)を即座に解約し、月額1,000円〜2,000円前後の格安SIM(MVNO)やサブブランドへ乗り換えることで、年間約7万円をノーリスクで浮かせられます。
- 民間保険の精査:単身者で養うべき家族がいない場合、高額な民間の医療保険や死亡保険に加入する必要性は極めて低いです。公的医療保険の高額療養費制度を理解し、不要な保険料(月数千円)を解約して現金の貯蓄へ回すのが鉄則です。
- 家賃交渉とポータブルインフラ:更新時期の家賃交渉や、都市ガス物件の選択(プロパンガス物件はガス代が約1.5倍〜2倍に跳ね上がるため避ける)など、住居に付随するランニングコストを契約前に徹底排除します。
【プロの判断基準】月給16万8000円で一人暮らしに踏み切って良い人・避けるべき人
【一人暮らしをおすすめできる人】
- 会社からの手厚い家賃補助(月2万円以上)や社宅・寮制度が利用できる環境にある人
- 家賃4万円以下(都市ガス・ネット込み)の安全な住居を確保できる地方・郊外エリア在住者
- 現在の職種が将来的なキャリアアップや昇給への明確なステップ(修行期間)と位置付けられている人
- 自炊や家計簿管理を苦にせず、計画的な生活をルーティン化できる適性を持つ人
【一人暮らしを極力避けるべき人・慎重になるべき人】
- 実家からの通勤が可能であるにもかかわらず、「なんとなく自立したい」という漠然とした動機の人(実家に月3万円〜4万円を入れながら年間100万円以上貯金する方が中長期的な資産形成で圧倒的に有利)
- 都心の家賃6万円以上のワンルームに住まざるを得ない環境の人(毎月赤字が確定し、貯蓄ゼロ生活に陥る)
- クレジットカードの分割払いやリボ払いの残債がすでにある人
【16万8000円の手取りは】に関するよくある質問(FAQ)
Q1:月給16万8,000円の新卒ですが、初任給の手取りが14万円以上ありました。計算間違いですか?
A1:計算間違いではありません。新卒1年目の4月〜5月は前年の所得がないため「住民税」が引かれません。また、雇用形態によっては4月支給分から厚生年金・健康保険の天引きが翌月徴収となる会社もあり、初月だけ手取りが高くなる現象が起きます。入社2年目の6月からは住民税(月約5,000円〜6,000円)が確実に天引きされ、手取りは13万4,000円前後に下がりますので、初年度の手取り額を基準に生活費を組むのは危険です。
Q2:月給16万8,000円の年間手取り額は、ボーナスなしだといくらになりますか?
A2:ボーナスがない場合、入社1年目の年間手取り額は約168万円、住民税が引かれる2年目以降の年間手取り額は約161万円〜163万円前後になります。月額換算で約13万4,000円前後の資金で1年間の全ての生活費と臨時出費を賄う必要があります。
Q3:手取り13万円台で車を維持することは可能ですか?
A3:実家暮らしで住居費がかからない場合を除き、一人暮らしをしながらの自動車保有は極めて困難です。自動車税、車検代、任意保険料、駐車場代、ガソリン代などを合算すると、軽自動車であっても維持費だけで毎月2万5,000円〜3万5,000円以上が吹き飛びます。手取り13万5,000円から家賃4万5,000円と車維持費3万円を引くと残りは6万円となり、食費と光熱費だけで生活が破綻します。車が不可欠な地域では、実家暮らしを続けるか、家賃補助のある企業を選択することが前提となります。
まとめ:今後の動向と失敗しないための判断基準
月給16万8,000円という条件において、実際の手取りが約13万4,000円(初年度約14万円)になるという事実は、現代の税・社会保障システムにおける避けられない現実です。「額面と手取りのギャップ」を正しく認識しないまま独立や転職に踏み切ることは、家計の破綻や将来の生活不安に直結します。
この手取り水準で生活を成立させるためには、家賃を4万5,000円以下に抑え、通信費などの固定費を限界まで見直す冷徹な自己管理が求められます。そして何より重要なのは、この手取り水準にとどまり続けることを前提とせず、業務経験を活かした昇給交渉、社内でのスキル習得、あるいは実績を携えたキャリアアップ転職を見据えた「長期的な出口戦略」を描き続けることです。正確な数字を把握した上で、無理のない現実的な生活設計を組み立ててください。 (出典: 16万8000円の手取りは(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
