20代で年収700万は勝ち組か?手取り・割合と生活レベルの現実を暴露
目次
📌 【この記事の重要ポイントまとめ】
- 要点1:20代で年収700万円に到達する割合は全体のわずか2〜3%程度であり、同世代のなかでも際立ったトップ層に位置づけられます。
- 要点2:年間の手取り額は約520万〜540万円、月額換算では約36万〜44万円となり、累進課税や社会保険料の負担によって額面の約25%前後が差し引かれます。
- 要点3:外資系・日系コンサルティングや総合商社、M&A仲介、大手ITなどの特定業界にキャリアが集中しており、高い報酬の裏にはハードワークや成果へのプレッシャーが伴います。
【データで判明】20代で年収700万円の割合は何%?同世代との格差実態
国税庁が公表している「民間給与実態統計調査」および厚生労働省の賃金関連データをもとに推計すると、20代年収700万割合は同世代全体のわずか2.0%〜3.0%前後にとどまります。給与所得者全体を見渡しても年収700万円台は上位約14%以内の高所得水準であり、20代前半(20〜24歳)に限れば1%未満、キャリアの蓄積が進む20代後半年収700万であっても3〜4%前後の狭き門です。 同世代の平均年収と比較すると、その突出ぶりはより鮮明になります。20代前半の平均年収は約270万〜290万円、20代後半でも約380万〜410万円程度が民間平均の相場です。つまり、20代で年収700万円を稼ぎ出す人材は、同年代の平均値のほぼ2倍近い報酬を得ている計算になります。 周囲から「20代年収700万勝ち組」と持て囃される背景には、同年代の97%以上が到達できていないという圧倒的な希少性があります。新卒入社からわずか数年でこの水準に達しているケースは、年功序列型の賃金体系を維持する一般的な日系企業では極めて稀であり、業界選択や職種選びの段階で勝敗が大きく分かれているのが構造的な実態です。
実際の手取りと税金のリアル|月収とボーナスの内訳を徹底試算
額面700万円という数字だけを見ると裕福な印象を抱きがちですが、無視できないのが税金と社会保険料の控除です。日本は所得が高くなるほど税率が上がる累進課税制度を採用しているため、20代年収700万税金の負担感は想像以上に重くのしかかります。 独身(扶養親族なし)の場合、年間で差し引かれる健康保険料、厚生年金保険料、雇用保険料の合計は約100万円前後に達します。さらに、所得税が約30万〜35万円、住民税が約35万〜40万円課されるため、年間の控除総額は約165万〜180万円規模に膨らみます。 その結果、実際に口座へ振り込まれる20代年収700万手取りは、年間で約520万〜540万円前後(額面の約75〜77%)となります。 給与体系によって月々のキャッシュフローは大きく異なります。 * 年俸制・ボーナスなし(または年1回少額)の場合: 月々の額面は約58.3万円となり、毎月の手取り額は約43万〜45万円です。 * 基本給+賞与年2回(計4ヶ月分想定)の場合: 基準内給与の月額面は約43.7万円で、毎月の手取りは約33万〜35万円。夏・冬のボーナス手取りがそれぞれ約90万〜100万円ずつ支給されます。 「毎月40万円以上を自由に使えている」と思い込んでいると、ボーナス偏重型の企業に勤務している場合は月々の手取りが30万円台前半にとどまり、日々の資金繰りにギャップを感じるケースも珍しくありません。【徹底比較】年収700万円独身者の生活レベルと家賃相場・貯蓄額
20代独身で手取り年収530万円前後を確保している場合、どのようなライフスタイルが実現できるのでしょうか。固定費と変動費のバランス、都心部の住宅事情を踏まえたリアルな収支モデルを検証します。 一般的な適正家賃は手取り月収の25〜30%とされており、20代年収700万家賃相場は11万〜14万円程度が堅実な水準です。都心の人気エリア(港区、渋谷区、目黒区など)で1LDK〜コンパクト2Kを借りる場合は15万〜18万円前後に跳ね上がりますが、この水準であっても審査を通過し、支払いを継続する余力は十分にあります。 以下の比較表は、年収700万円の独身者が都内で一人暮らしをする際の典型的な生活水準と、平均的な20代会社員の生活費を対比したものです。| 項目 | 年収700万円(独身・都内) | 20代平均(年収400万円水準) | 編集部の見解・評価 |
|---|---|---|---|
| 月の手取り額 | 約36万〜44万円(賞与配分による) | 約22万〜25万円 | 可処分所得に毎月15万円以上の差が生じる |
| 住居費(家賃相場) | 12万〜15万円(都心駅近1K〜1LDK) | 7万〜9万円(郊外1R〜1K) | 通勤時間削減や防犯・設備面で妥協が不要 |
| 食費・外食交際費 | 約8万〜12万円 | 約4万〜6万円 | 自炊に縛られず、会食や質の高い食事を選択可能 |
| 月々の貯蓄・投資額 | 約10万〜15万円 | 約2万〜4万円 | 新NISAの満額積立を行っても生活費に余裕が残る |
| 年間貯蓄可能額 | 150万〜200万円超 | 30万〜60万円 | 資産形成のスピードに圧倒的なレバレッジがかかる |

【業界&職種分析】20代で年収700万を狙える職業と現実的なキャリアパス
個人の資質や努力以上に、年収の天井を決めるのは「身を置く業界の構造的な利益率」です。20代の若手に対して700万円以上の給与を支払えるのは、一人あたりの粗利が極めて高いビジネスモデルを持つ業界に限られます。 具体的に20代年収700万職業として再現性が高いのは、以下のフィールドです。1. 外資系・日系戦略・総合コンサルティングファーム
コンサル20代年収は業界内でも屈指のスピード感を誇ります。新卒のアナリスト段階で年収550万〜650万円からスタートし、入社3年目前後でコンサルタントクラスへ昇格した時点で年収750万〜900万円に達するのが一般的です。ベース給の比率が高く、業績連動賞与を含めると20代後半で大台の1,000万円を超えるケースも珍しくありません。2. 総合商社・専門商社上位
総合商社20代年収は、伝統的な日系企業のなかでも別格のカーブを描きます。5大商社(三菱商事、三井物産、伊藤忠商事、住友商事、丸紅)では、20代後半(26〜28歳前後)で残業代や業績賞与を合算すると年収800万〜1,000万円に到達します。海外駐在に赴任した場合は各種手当が非課税枠として加算され、手取りベースでさらに跳ね上がる仕組みです。3. ITメガベンチャー・外資系テック・急成長SaaS
エンジニア、プロダクトマネージャー(PdM)、事業開発(BizDev)の職種において若手の高額報酬が常態化しています。新卒から実力主義で等級が設定される企業や、譲渡制限付株式(RSU)を付与する企業では、20代半ばで700万〜850万円のオファーが日常的に提示されています。4. 金融(投資銀行・アセットマネジメント・メガバンク・証券)
外資系投資銀行(IBD)や日系証券のフロントオフィス、メガバンクの総合職などです。外資系であれば新卒初年度から700万円を突破することもあり、日系金融機関でも20代後半のリテール上位層や本部企画部門において700万円台に到達するトラックが存在します。5. 高単価インセンティブ営業(M&A仲介・大手不動産・キーエンスなど)
固定給に加えて成果報酬が青天井で乗るビジネスモデルです。M&A仲介企業や大手ハウスメーカー、ファクトリーオートメーション機器の営業職では、成約件数に応じて20代前半であっても年収700万〜1,000万円超を達成するプレイヤーが多数輩出されています。 未経験からこの水準に挑む場合、20代転職年収アップを成功させる現実的なルートは「利益率の高い業界への軸ずらし転職」または「成果が直接評価されるインセンティブ職種への挑戦」の2択に絞られます。【実態検証】「勝ち組」の裏に潜む激務と現場のリアルな告白
同世代から羨望の眼差しを向けられる一方で、年収700万円プレイヤーたちの現場を取材すると、華やかなイメージとは乖離した生々しい実態が浮かび上がってきます。 都内の総合コンサルティングファームに勤務する27歳男性は、自身の生活について次のように語ります。「毎月の手取りは約38万円あり、恵比寿の1LDK(家賃14万円)に住んで食事に困ることもありません。しかし、平日は深夜1時過ぎまでの稼働が常態化しており、タクシー帰宅が週の半分を占めます。休日は疲れ果ててベッドから出られず、同期や学生時代の友人とも生活リズムが合わなくなりました。お金を使う時間と体力が残っていないのが本音です」また、大手デベロッパーで営業に従事する28歳女性は、成果主義のプレッシャーについてこう証言します。
「数字を達成している間はボーナスで手取りが跳ね上がり、同世代と比べても圧倒的な優越感があります。ですが、ひとたびノルマを落とせば上長からの厳しい詰めが待っています。常に『次の四半期も数字を作れるか』という不安に苛まれ、精神安定剤代わりにブランド品や高級ホテルステイに散財してしまう同僚を何人も見てきました」SNSやコミュニティ上では「20代で700万あれば人生イージーモード」といった言説が散見されますが、現場の観察から見えてくるのは、高い報酬と引き換えにメンタルリソースや可処分時間を限界まで差し出しているトレードオフの構図です。 成果を出し続けなければポジションを失うという緊張感は、20代の若手にとって想像以上の心理的負荷となります。
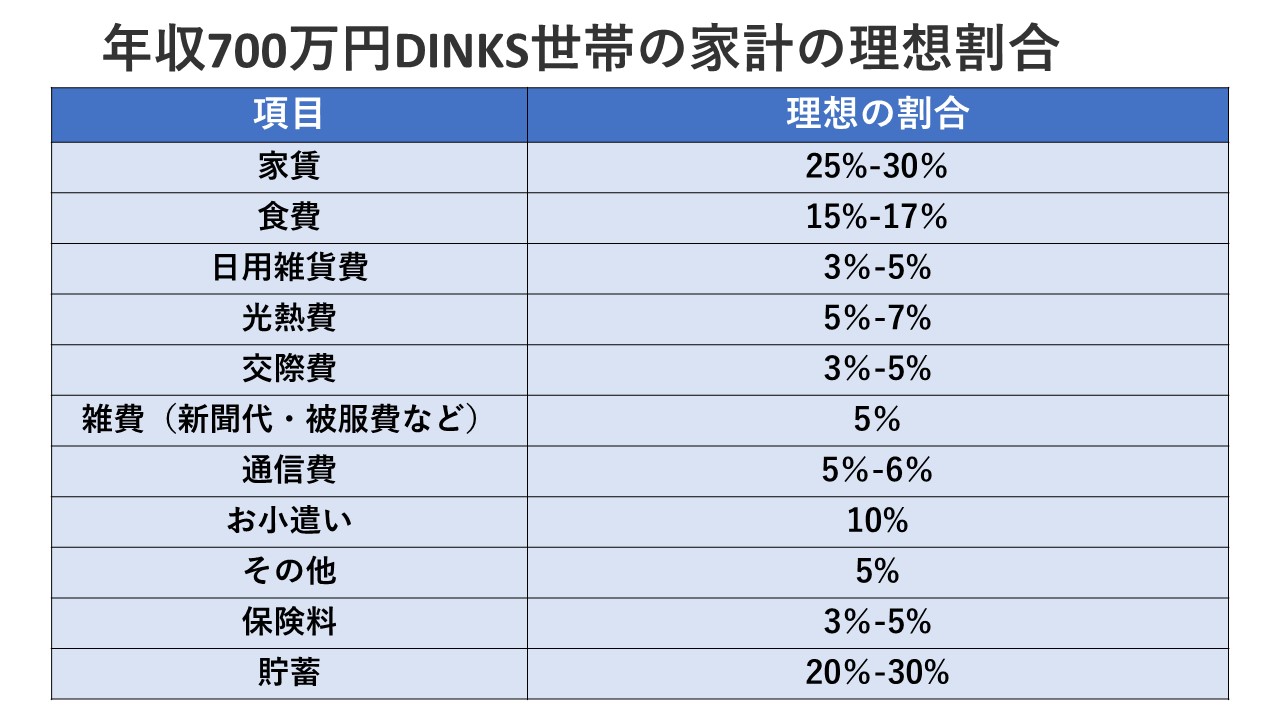
一般に知られていない盲点とネットの誤解|「700万=超富裕層」の罠
ネット空間や日常会話において、年収700万円に対する過剰な期待や誤った思い込みが横行しています。キャリア選択や金銭感覚を狂わせないために、知っておくべき3つの盲点が存在します。誤解1:何でも買える富裕層の暮らしができる
年収700万円は上位層であることは間違いありませんが、資産規模で言えば依然として「労働者階層」に属します。日常のスーパーで躊躇なく高級食材を選んだり、年に数回の国内旅行をアップグレードしたりすることは容易ですが、タワーマンションの上層階を購入したり、スーパーカーを維持したりするような生活は不可能です。 社会学で指摘される「ライフスタイル・インフレ(生活水準の切り上げ)」に陥り、家賃20万円超の物件に住み、港区界隈での飲み会や高級ブランドの購入を習慣化させてしまうと、手取り年収400万円の堅実派よりも貯金額が少ないという本末転倒な事態に陥ります。誤解2:転職すれば誰でも簡単に到達できる
近年の転職ブームにより「20代ならエージェントを使えば年収700万円へ跳ね上がる」という言説が広まりました。しかし、ポータブルスキルや明確な実績が伴わないまま業界構造だけで年収を上げた場合、入社後に求められるパフォーマンス基準を満たせず、試用期間での降格やメンタルダウンに追い込まれるリスクがあります。提示年収の高さだけに目を奪われ、業務内容の負荷や企業文化との適性を無視した転職は極めて危険です。誤解3:ボーナス込みの年収を基準に固定費を組んでしまう
最も危険な罠が、業績連動賞与への過度な依存です。額面700万円の内訳が「基本給400万円+インセンティブ・賞与300万円」の場合、会社の業績悪化や個人のスランプによって翌年の年収が450万円前後に急落するリスクを孕んでいます。ボーナスを前提として住宅ローンの返済計画や高級賃貸の契約を結んでしまうと、市況の悪化局面で一気にキャッシュフローが破綻します。【プロの結論】20代で年収700万円を目指すべき人・慎重になるべき人の判断基準
社会心理学の観点から見ると、収入の増加による幸福度の上昇は一定水準で逓減することが知られています。特に20代という人格形成と人間関係の構築において極めて重要な時期に、年収という単一の指標のみを追い求めることには功罪の両面があります。 キャリアと人生のバランスを崩さないために、年収700万円という高みを目指すべき人と、慎重な姿勢を取るべき人の明確な境界線を提示します。年収700万円獲得に向けて挑戦すべき人の条件
* 知的好奇心が旺盛で、高い負荷環境を「自己成長の場」と捉えられる人: コンサルやテック系など、厳しいフィードバックを受けながら市場価値を高めるプロセスそのものを楽しめる人材は、高い報酬とスキルアップの好循環を生み出せます。 * 明確な将来の目的があり、若いうちに元手(種銭)を作りたい人: 30代での起業、海外留学、あるいは早期リタイア(FIRE)を見据え、20代のうちに集中的に資本を蓄積したいという戦略的思考を持つ人には最適な環境です。 * 成果に対する正当な評価を求め、年功序列に息苦しさを感じている人: 年齢に関係なくアウトプットで評価されるカルチャーに身を置くことで、ポテンシャルを最大限に発揮できます。年収700万円案件への応募・転職に慎重になるべき人の条件
* ワークライフバランスとプライベートの固定時間を最優先したい人: 趣味の時間、友人やパートナーとの平日の団らん、十分な睡眠時間を削られることに強いストレスを感じるタイプは、心身の健康を損なうリスクが高まります。 * 他者との見栄やSNS上の「勝ち組アピール」が動機になっている人: 「周囲から凄いと思われたい」という承認欲求を起点に激務高給の世界へ飛び込むと、より上位の年収1,000万〜2,000万円層と比較して終わりのない劣等感(相対的剥奪感)に苛まれることになります。 * 安定志向が強く、環境の変化やプレッシャーに弱い人: 高い給与には必ず高い成果責任が伴います。減給リスクやシビアな人間関係に耐えられない場合は、福利厚生が手厚く給与カーブが緩やかなホワイト企業で着実に昇給を待つ方が、長期的な生涯幸福度は高くなります。【20代 年収700万】に関するよくある質問(FAQ)
Q1:未経験の業界・職種から20代で年収700万円に到達することは可能ですか?
A1:可能です。ただし、完全な未経験から即座に700万円が提示されるケースは、インセンティブ比率が極めて高い営業職(M&A仲介や不動産販売)などに限られます。コンサルティングやIT業界を目指す場合は、現職で培った強み(業界特有の業務知識やプロジェクト推進力など)をポータブルスキルとして論理的に言語化し、入社後1〜2年以内の昇格を見据えて転職するのが現実的なアプローチです。
Q2:20代で年収700万円あれば、結婚して子どもができても余裕のある暮らしができますか?
A2:配偶者の就労状況によって大きく異なります。片働き(配偶者が専業主婦・主夫)の場合、都内での子育てや住宅ローン返済を考慮すると、手取り月30万円台後半では決して贅沢はできず、教育費の積立など計画的な家計管理が必須となります。一方、共働きで世帯年収が1,000万〜1,200万円を超える水準になれば、居住地や子どもの教育環境において非常に幅広い選択肢を確保できます。
Q3:年俸制(固定給型)とボーナス連動型では、どちらを選ぶのが安全ですか?
A3:生活の安定と資産形成の確実性を重視するなら、ベース給が高い「固定給型」を強く推奨します。ボーナス連動型は個人の成績や世界情勢、企業の業績によって支給額が数百万円単位で乱高下するリスクがあります。特に家賃の支払いや投資の積立など、毎月の固定支出を組み立てる基盤としては、固定給比率が高い企業の方が生活設計の破綻を防ぎやすくなります。 (出典: 20代 年収700万(Yahoo!ニュース))
まとめ:今後の動向と失敗しないための判断基準
20代で年収700万円に到達することは、統計的にも実力・キャリア面でも極めて優れた成果であり、同世代のなかで頭一つ抜けた存在であることは紛れもない事実です。適正な家賃設定と無駄のない資産運用を徹底すれば、若くして経済的な自由の土台を築くことができます。 しかし、その高待遇の背景には、高度な専門性、成果への重圧、そして時に私生活を犠牲にするハードワークが存在します。他者からの羨望や「勝ち組」という言葉の響きだけに惹かれて背伸びをするのではなく、自分の価値観、心身のキャパシティ、そして将来描きたいライフプランと照らし合わせることが何よりも肝要です。 目先の額面年収という数字そのものに振り回されることなく、その環境で「どんなスキルが身につくのか」「持続可能な働き方ができるのか」を冷静に見極めることこそが、後悔のないキャリアを切り拓くための唯一の羅針盤となります。
トレンドリサーチャー
山崎 莉乃 (Rino Yamazaki)
プロフィールを見る →
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
