2014年消費税5%→8%増税の真相と爪痕|景気後退と家計防衛の教訓
2014年4月1日、日本の消費税率はそれまでの5%から8%へと引き上げられました。1997年に橋本龍太郎内閣が3%から5%へ引き上げて以来、実に17年ぶりとなったこの大増税は、デフレ脱却の兆しを見せていた日本経済に急ブレーキをかけ、家計に深刻な打撃を与える契機となりました。当時の安倍晋三政権が掲げた「アベノミクス」の勢いを削ぎ落とし、後の景気低迷の主因となったこの政策転換は、なぜ強行されたのでしょうか。
2026年の現在、少子高齢化に伴う社会保障費の増大を背景に、さらなる税制議論が各所で取り沙汰されています。しかし、増税が国民生活とマクロ経済にいかなる副作用をもたらすのかを考える上で、2014年の消費税増税ほど痛烈な教訓を残した事例はありません。日本経済の分水嶺となった当時の政治的力学、駆け込み需要とその反動減、そして現在へと続く影響の真相を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2014年4月1日施行の5%から8%への増税は、野田内閣期の「三党合意」と「社会保障と税の一体改革」が決定打となった。
- 要点2:直前の激しい駆け込み需要から一転して記録的な反動減が発生し、実質GDPが大幅急落してアベノミクスの好循環を直撃した。
- 要点3:景気悪化の教訓から10%への引き上げは二度延期され、軽減税率の導入や現在に至る家計防衛意識の定着へとつながった。
【歴史的背景】なぜ2014年だったのか?三党合意と「社会保障と税の一体改革」の内幕
2014年消費税増税のレールが敷かれたのは、施行の約2年前にあたる2012年夏のことでした。当時の民主党・野田佳彦内閣は、急速に進む少子高齢化を背景に、雪だるま式に膨らむ社会保障費の財源確保を最優先課題に掲げていました。財政再建を強く志向した野田首相は「政治生命を懸ける」と宣言し、野党であった自民党、公明党との間で政策協議を重ねます。その結果、2012年8月に成立したのが「社会保障と税の一体改革」関連法案であり、いわゆる「三党合意の経緯」でした。
この合意に基づき、消費税率は2014年4月に8%へ、さらに2015年10月には10%へと2段階で引き上げられる法案骨子が固まりました。しかし、直後の2012年末の衆院選で政権を奪還した第2次安倍晋三内閣にとって、この増税スケジュールは大きなジレンマでした。デフレ脱却と大規模な金融緩和、機動的な財政出動を柱とする「アベノミクス」を打ち出し、株価上昇と円高是正の波に乗っていた矢先だったからです。
首相官邸の内部では、浜田宏一・内閣官房参与や本田悦朗氏らリフレ派の経済ブレーンが「増税はデフレ脱却の芽を摘む」として1%ずつ刻む引き上げや延期を進言しました。これに対し、財務省や自民党内の財政再建派、そして当時の谷垣禎一幹事長らは「三党合意は国際公約であり、先送りは日本の国債信用を失墜させる」と強硬に主張しました。最終的に安倍首相は、景気腰折れを防ぐための「5兆円規模の経済対策」を閣議決定で抱き合わせることを条件に、法案通り2014年4月1日からの施行を決断したのです。

【経済データ検証】駆け込み需要と反動減|日本経済を襲った「実質GDP急減」の爪痕
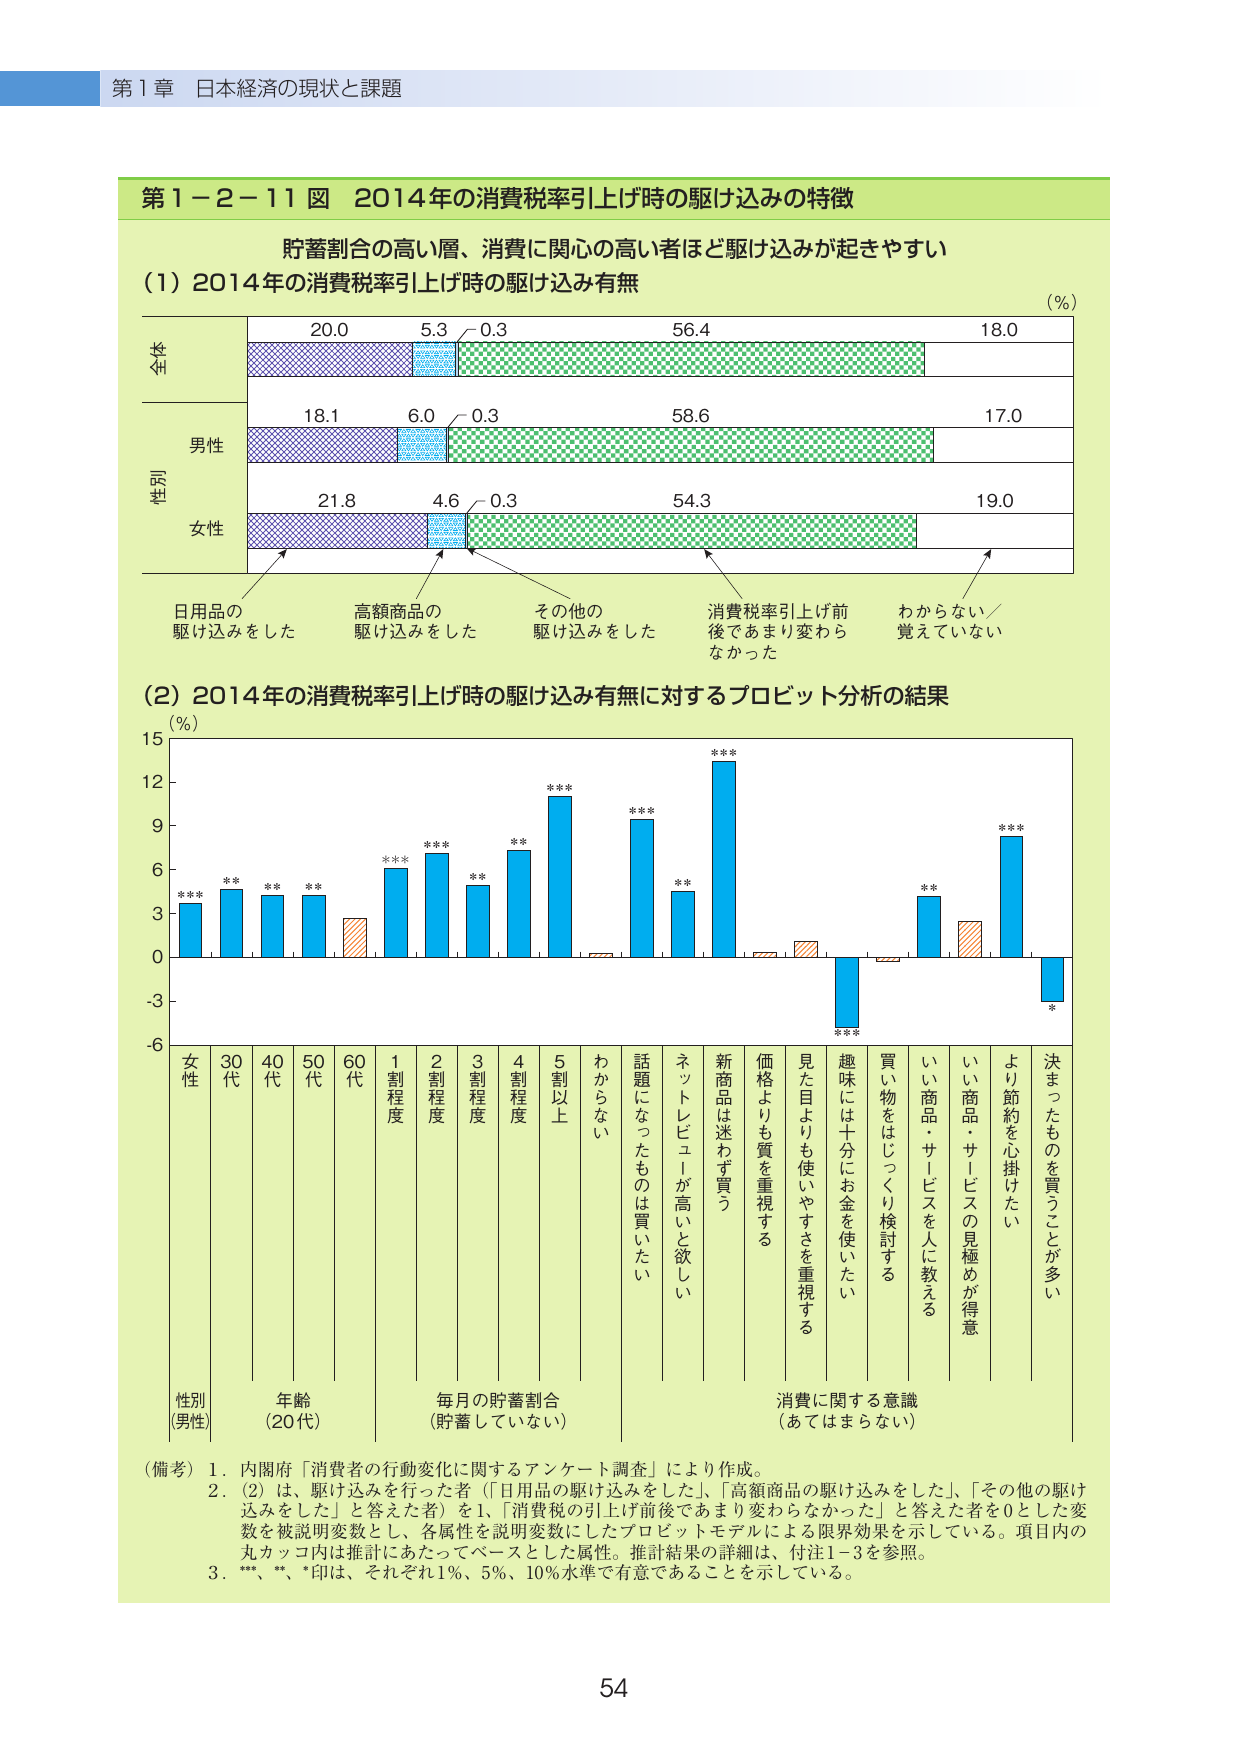
増税直前の2014年1月から3月期、日本全国の商業現場は前代未聞の駆け込み需要に沸き立ちました。自動車ディーラーには商談が殺到し、家電量販店では冷蔵庫やテレビ、洗濯機などの白物家電が飛ぶように売れました。日用品売り場でもトイレットペーパーや洗剤をカートいっぱいに買い込む光景が日常化し、2014年1-3月期の実質経済成長率は年率換算でプラス4%を超える高成長を記録しました。
しかし、その宴は2014年4月1日施行の瞬間に終わりを告げました。迎えた2014年4-6月期、日本経済は凄まじい反動減に見舞われます。内閣府が発表した実質GDP成長率は前期比年率換算でマイナス7.3%(改定値でマイナス6.9%)という、リーマン・ショック直後以来の歴史的な大暴落を記録しました。個人消費は一気に凍りつき、耐久消費財だけでなく日常の消耗品に至るまで購買行動が急停止したのです。
歴代の消費増税が日本経済に与えたインパクトを比較すると、2014年の増税がいかに突出した破壊力を持っていたかが浮き彫りになります。
| 実施時期・税率 | 反動減・実質GDP推移 | 家計物価・賃金への影響 | 編集部の分析・評価 |
|---|---|---|---|
| 1997年4月(3%→5%) | 直後期(4-6月)年率マイナス3.8%。秋以降に山一證券破綻など金融危機勃発。 | 特別減税廃止や医療費自己負担増(2割)が重なり、実質賃金が長期下落へ突入。 | 日本の「失われた20年」のデフレ不況を決定づけた痛恨の緊縮政策。 |
| 2014年4月(5%→8%) | 直後期(4-6月)年率マイナス7%超の大暴落。7-9月期もマイナス成長が継続。 | 消費者物価指数(生鮮除く)が3%台へ跳ね上がり、実質賃金は2年以上にわたり前年割れ。 | 引き上げ幅3%の一挙引き上げが家計マインドを粉砕。アベノミクス最大の誤算。 |
| 2019年10月(8%→10%) | 直後期(10-12月)年率マイナス7.1%。直後に世界的な感染症危機へ突入。 | 軽減税率(飲食料品8%維持)とキャッシュレス決済還元(最大5%)で痛税感を緩和。 | 2014年の反省から大規模な平準化策を打つも、消費の基礎体力低下は防げず。 |
内閣府や日本銀行の当時の分析資料によると、政府・日銀は「反動減は夏季までに収束し、秋以降には自律的反発局面へ戻る」と楽観的な見通しを示していました。しかし現実には、続く2014年7-9月期の実質GDPも年率マイナス1.9%(改定値)と落ち込み、2四半期連続のマイナス成長、すなわちテクニカル・リセッション(景気後退)に陥ったのです。消費税増税の理由として掲げられた「財政の信認向上」とは裏腹に、景気後退による税収の下振れ懸念が生じるという皮肉な展開を招きました。
【実態検証】利用者の生の声と現場目線で見えたリアル
数字上の統計以上に過酷だったのは、日々の暮らしを営む生活者の現場でした。2014年3月31日夜、日本全国のドラッグストアやガソリンスタンドには深夜まで給油を待つ車の長蛇の列ができ、都内スーパーのトイレットペーパー売り場や米売り場は完全に空っぽになりました。当時のテレビ特番では、カゴいっぱいに調味料や洗剤を詰め込んだ買い物客が「明日から8%になるので、少しでも安いうちに半年分を買いだめした」と語る姿が繰り返し報じられました。
しかし、翌4月1日の朝を迎えた店舗の表情は一変します。当時、インターネット上の掲示板やSNSには、現場の急変を伝える声が溢れ返りました。
「昨日までの賑わいが嘘みたいに店内がガラガラ。客足がピタッと止まって不気味なほど静かだ」
「レシートを見て驚いた。本体価格は変わっていないのに、支払い合計が明らかに跳ね上がっている。これからは外食を減らして弁当持参にするしかない」
「会社の給与明細を見てもベースアップは数百円から数千円程度。物価上昇のほうが遥かに高くて、完全に実質賃金が目減りしている」
小売業界の現場でも大混乱が生じました。それまで義務付けられていた「総額表示(税込み)」から、増税に際して特例措置として「税抜き表示(本体価格+税)」が容認されたためです。消費者の間では「店頭のPOPでは安く見えたのに、レジを通したら思っていたより高かった」という不満が噴出しました。実質的な負担増に対する生活防衛意識は急速に強まり、スーパーではPB(プライベートブランド)商品や値引きシールが貼られた見切り品へと需要が集中していきました。

一般に知られていない盲点とネットの誤解
2014年消費税増税をめぐっては、ネット空間を中心に今なお根強く語られる言説がいくつか存在します。その真偽を客観的なファクトから検証します。
誤解1:「消費税収のすべては大企業の法人税減税の穴埋めに使われた」
SNS等で最も頻繁に拡散されるのが、「消費税を引き上げて国民から絞り取った金は、大企業の法人税を下げるための財源に消えただけだ」という主張です。たしかに、安倍政権下では国際競争力の強化や賃上げの呼び水として法人実効税率の引き下げが進められました。しかし、制度上の事実関係を整理すると、消費税収の使途は法律によって「年金・医療・介護・少子化対策」の社会保障4経費に明確に限定されています。
財務省の統計資料を見ても、8%化によって得られた約8兆円の追加税収のうち、大半は国庫負担割合が2分の1に引き上げられた基礎年金の財源維持や、高齢化に伴って毎年数千億円規模で自然増する医療・介護給付の支払いに充てられました。問題の本質は「法人税の穴埋め」ではなく、増税分の大部分が「既存の社会保障の維持(借金の先送り防止)」に消え、国民が肌で実感できる「保育所の拡充」や「手当の増額」といった新規の充実に回った割合がごく一部(約1〜2割)にとどまった点にあります。国民から見れば「負担だけが増えて見返りがない」と感じられる構造だったのです。
誤解2:「物価上昇はデフレ脱却の成功だった」
2014年、消費者物価指数(生鮮食品を除く総合)は一時前年比プラス3%を超えました。これをもって「アベノミクスによってデフレ脱却が達成された」と喧伝される場面もありました。しかし、これは需要の強まりによって価格が上がる「ディマンドプル型」の好ましいインフレではなく、単に税率が3%上乗せされたことによる「制度的な強制値上げ」に過ぎませんでした。
給与の伸びが物価上昇に追いつかなかったため、物価の変動を反映した実質賃金指数は2014年4月以降、前年同月比で2年以上にわたり連続してマイナスを記録しました。可処分所得が削られた家計は消費を切り詰めるしかなく、結果としてデフレマインドを再燃させる原因となったのが景気後退の真相です。
【その後の軌跡】10%増税の二度の延期と軽減税率導入へのドミノ倒し
2014年4月の増税がもたらした景気の失速は、政治に対して極めて重い教訓を突きつけました。本来の三党合意のスケジュールでは、翌2015年10月に税率を10%へと引き上げる予定になっていました。法案には景気情勢を勘案して引き上げの停止を判断できる「景気条項(附則第18条)」が盛り込まれていましたが、財務省は予定通りの増税を迫りました。
しかし、直前の反動減によるダメージの深さを目の当たりにしていた安倍首相は、2014年11月、10%への引き上げを2017年4月まで「1年半延期」することを電撃的に表明します。同時に衆議院を解散し、国民に信を問う総選挙に踏み切りました。さらに2016年6月、伊勢志摩サミットの場を経て、世界経済の不透明感を理由に「2019年10月まで再延期する」という異例の二度目の先送りを決断したのです。
この二度にわたる増税延期の過程で、激しい政治的駆け引きの末に定着したのが軽減税率の議論でした。公明党が強く主張した「食料品などの生活必需品は8%のまま据え置く」という複数税率の導入に対し、財務省や流通業界は事務負担の増大やインボイス制度導入の難しさを理由に難色を示しました。しかし、2014年の増税で低所得者層ほど負担が重くなる「逆進性」への批判が巻き起こった経験から、最終的に飲食料品(外食・酒類を除く)と定期購読の新聞に対する軽減税率8%の適用が決定されます。
2019年10月にようやく実施された10%への増税では、2014年の反省から大規模なキャッシュレス決済ポイント還元事業や幼児教育・保育の無償化など、痛税感を緩和するための莫大な財政支出がセットで組まれました。2014年の手痛い失敗が、その後の日本の財政運営と税制構造を決定づけたドミノの最初の一牌だったことは疑いようがありません。

【プロの結論】マクロ経済学と家計防衛から導く「政策の代償」と個人の選択肢
経済政策の教訓:タイミングを誤った緊縮がもたらす悲劇
マクロ経済学の観点から総括するならば、2014年の消費税増税は「デフレ脱却の途上で緊縮財政へ舵を切った歴史的失政」として記録されています。デフレからインフレへの転換期における経済主体は、将来に対する不確実性を抱えており、極めて心理的に脆弱です。このタイミングで一挙に3%もの負担増を課したことは、日本銀行が主導した大規模金融緩和のアクセルを、政府が自らサイドブレーキを引き絞って相殺するような矛盾を孕んでいました。
結果として、本来なら持続的な賃上げと設備投資に向かうはずだった企業の資金力は防衛的な内部留保へと向かい、消費者は節約志向を強固にしました。一度定着した生活防衛の心理的バウンダリー(境界線)を取り払うには、途方もない歳月とコストを要するという事実を示しています。
家計防衛の判断基準:増税局面に直面した際の行動規範
過去のデータと実態検証から見えてくる、税制改定や物価高騰に対する個人の行動指針は以下の通り明確です。
【推奨できる行動(冷静な家計防衛ができる人)】
・数か月以内に確実に消費する日用品の適度な備蓄にとどめること。
・目先の「数%の節税」に囚われず、増税後に行われるであろう需要喚起策(ポイント還元、在庫処分セール、補助金制度)を冷静に比較検討すること。
・税引き後の手取り減少を前提に、固定費(通信費、保険料、サブスクリプション)の抜本的な見直しを最優先すること。
【おすすめできない行動(損をしやすい人のパターン)】
・「増税前に買わなければ損だ」という焦燥感から、予定になかった住宅や高級車、大型家電を無理なローンを組んで駆け込み購入すること(増税後に需要急減対策として値引きや低金利キャンペーンが打ち出され、結果的に高くつくケースが多発)。
・トイレットペーパーなどを過剰に買いだめし、保管スペースを圧迫させたり劣化させたりすること。
・名目上の賃上げ率だけを見て、実質可処分所得の目減りを見落とし、従前の生活水準を維持し続けること。
【2014年消費税】に関するよくある質問(FAQ)
Q1:2014年4月に消費税が5%から8%へ引き上げられた一番の理由は何ですか?
A1:少子高齢化に伴って膨らみ続ける社会保障費(年金、医療、介護、子育て支援)の財源を確保し、国の財政健全化を進めるためです。2012年に当時の民主党、自民党、公明党が結んだ「三党合意」に基づく「社会保障と税の一体改革」関連法案が成立したことが決定打となりました。
Q2:なぜ2014年の消費税増税は「景気腰折れの原因」と言われているのですか?
A2:税率が3%一気に引き上げられたことで、直前に大規模な駆け込み需要が発生した一方、施行直後の2014年4-6月期の実質GDPが年率マイナス7%を超える記録的な反動減に陥ったためです。さらに物価上昇に給与が追いつかず実質賃金が目減りし、アベノミクスによる消費回復の基調が根本から折れてしまったことが最大の理由です。
Q3:2014年の増税時と2019年の10%増税時では何が違っていたのですか?
A3:2014年は軽減税率がなく、すべての品目が一律8%になりましたが、2019年の増税では飲食料品などを対象とする軽減税率(8%維持)が初めて導入されました。また、2014年の凄まじい反動減の反省を踏まえ、2019年はキャッシュレス決済時のポイント還元事業やプレミアム商品券など、平準化のための大規模な緩和策が講じられました。
Q4:2014年の増税で集まった税金は何に使われたのですか?
A4:法令に基づき、全額が基礎年金、医療、介護、少子化対策の「社会保障4経費」に充当されました。具体的には、基礎年金の国庫負担割合(2分の1)を維持するための恒久財源や、待機児童解消のための保育所整備などに使われましたが、大半は既存の社会保障制度を借金に頼らず維持するための財源補填に充てられました。
まとめ:今後の動向と失敗しないための判断基準
2014年の消費税増税は、日本がデフレからの脱却を模索する極めて重要な転換点において行われました。三党合意という政治的枠組みの中で不可避とされた5%から8%への引き上げは、急激な駆け込み需要と凄惨な反動減を生み出し、実質賃金の低下を通じて国民の消費意欲を深く冷え込ませました。このときの景気後退がもたらした教訓は、その後の二度にわたる10%増税の延期や軽減税率の導入、さらには近年の経済対策のあり方に至るまで、極めて強い影響を与え続けています。
2026年を迎えた現在も、社会保障財源の議論は形を変えて続いています。しかし歴史が証明しているのは、家計の実質購買力を無視した制度変更は、結果として経済成長率を損ない、巡り巡って財政再建そのものを遠のかせるという冷厳な事実です。私たち生活者に求められるのは、政策の文脈や「税」の構造的な変化を正しく見極め、目先の増税煽りに惑わされることなく、自身の可処分所得を守る堅実な生活防衛策を淡々と積み重ねていく姿勢にほかなりません。 (出典: 2014年消費税(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
