競馬の税金はなぜ払う?二重課税疑惑と外れ馬券の真相【2026最新】
競馬で万馬券を的中させたファンを待ち受けるのが、「なぜ馬券が当たったら税金を払わなければならないのか」という冷徹な現実です。馬券を購入した時点で売上のおよそ25%は控除され、その一部は国庫納付金としてすでに国へ納められています。それにもかかわらず、高額な払戻金を手にした瞬間に所得税が課される仕組みに対しては、長年にわたり「実質的な二重課税ではないか」と怒りと疑問の声が渦巻いてきました。
2026年現在、即PATなどのネット投票が競馬ファンの標準インフラとなり、税務当局によるデジタルマネーの資金移動把握は過去最高レベルに達しています。「数百万円勝ったが、通帳に入金したら税務署に捕捉されるのか」「年間トータルでは大赤字なのに税金を取られるのはなぜか」――競馬ファンが直面する理不尽な税制の真実と、法的なカラクリを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:競馬の払戻金は原則「一時所得」に分類され、当たり馬券の購入費用しか引けないため、外れ馬券を経費に算入できない法構造が存在する。
- 要点2:控除率25%の内訳にある国庫納付金と払戻金への課税は法的に別物と処理されており、「二重課税」と批判されながらも合憲・適法とされている。
- 要点3:会計検査院の指摘以降、ネット投票のデータ照会や銀行入出金履歴の監視が強化され、高額払戻金の無申告は確実に捕捉されるリスクがある。
【核心の疑問】競馬の税金はなぜ払う?国庫納付金と二重課税論争の法的カラクリ
競馬ファンが「納得いかない」と感じる最大の根拠は、馬券を購入した瞬間に差し引かれている手数料の存在です。日本中央競馬会(JRA)が主催するレースにおいて、馬券の売上からはあらかじめ約20〜30%(平均約25%)の控除率が設定されており、残りの約75%がファンへの払戻原資に充てられます。この控除された約25%の中から、競馬法に基づき売上の10%が「第1国庫納付金」として自動的に国の一般会計に納付される国庫納付金の仕組みが確立されています。
「すでに購入時点で1割もの税金(納付金)を国に取られているのに、戻ってきた払戻金からさらに所得税を徴収するのは二重課税ではないか」という主張は、直感的に極めて自然です。実際、自民党のプロジェクトチームや競馬関係団体からも競馬税金法改正を求める声が幾度となく上がってきました。しかし、財務省および国税庁の見解は「国庫納付金はJRAという事業主体が納めている公租公課であり、購入者個人に課された租税ではない」という建前を崩していません。
法律上、国庫納付金は「専売公社の専売納付金」や「入場料にかかる事業コスト」と同義とみなされ、個人の担税力(税金を負担する能力)に応じて課される所得税とは課税の主体も目的も異なると解釈されます。これが、競馬税金二重課税批判が半世紀以上放置され、現行法において納税義務が発生し続ける最大の理由です。結果として、馬券を買った時点で控除され、当たれば税金を取られ、負けても戻らないという「三重苦」の構造が完成しています。
【実態検証】外れ馬券が経費にならない理由と最高裁判決が示した境界線
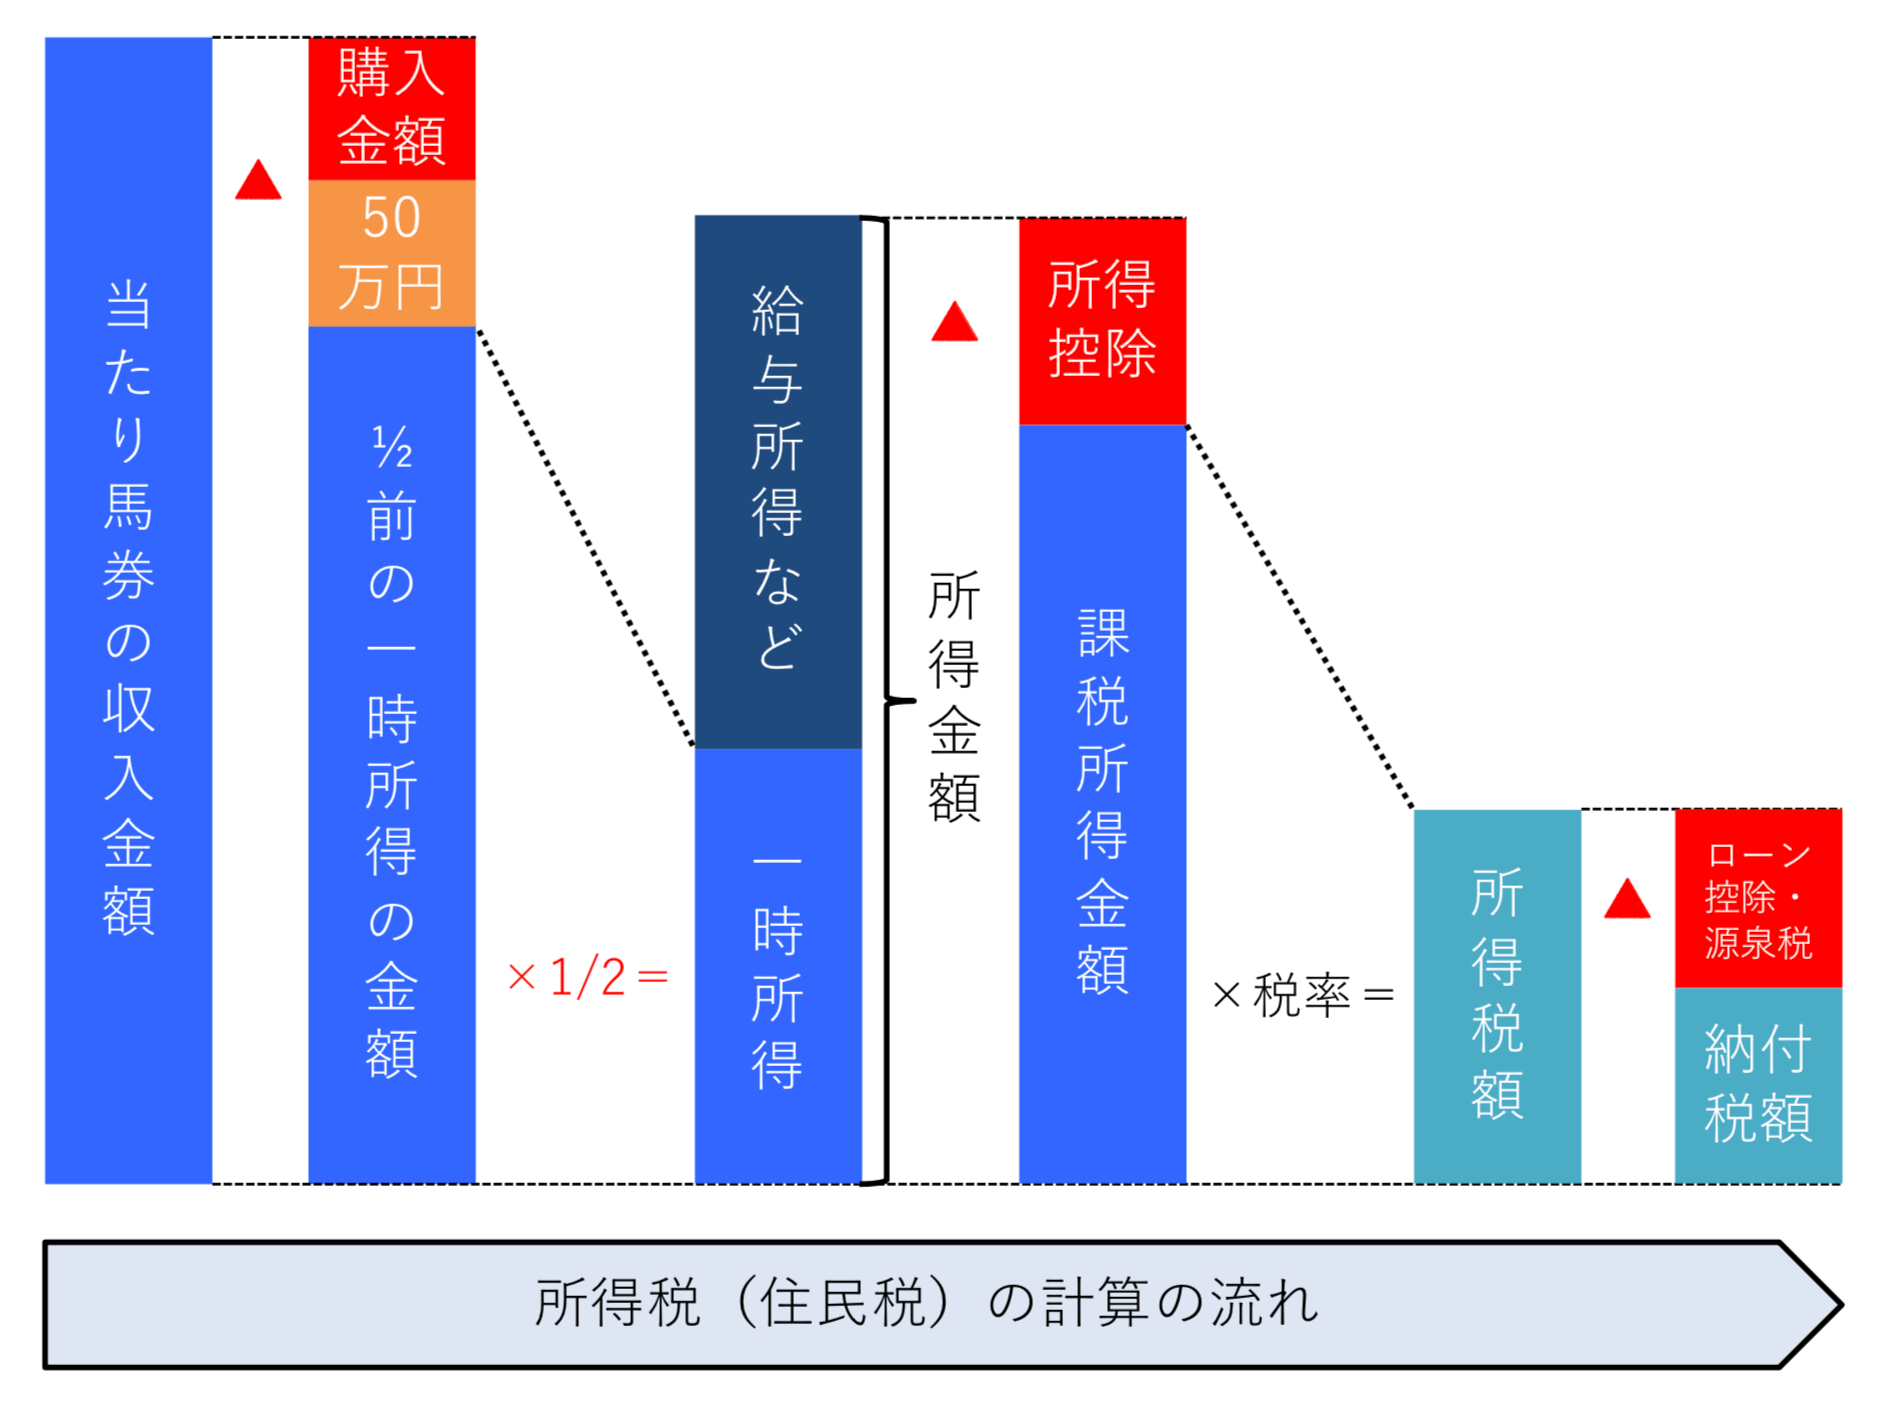
競馬の税金問題で最もファンを苦しめるのが、「外れ馬券は経費として認められない」という所得税法の鉄則です。競馬による儲けは、所得税法上原則として競馬税金一時所得に区分されます。一時所得の計算において差し引くことができる経費は「その収入を得るために直接要した費用」と厳格に定められており、国税当局は「当たったレースの当該当たり馬券の購入代金のみ」を経費と認定してきました。つまり、1レースで1万円分の馬券を買い、そのうち1,000円分が的中して10万円の払戻金を得た場合、経費にできるのは的中した「1,000円」だけであり、残りの外れた「9,000円」は一切控除できません。
この理不尽な運用に風穴を開けたのが、2015年および2017年の競馬税金最高裁判決でした。独自の自動購入ソフトや膨大なデータ分析を用い、全レースに近い規模で網羅的・継続的に馬券を購入し、数億円の純利益を上げていた男性の裁判において、最高裁は例外的にこれらの払戻金を競馬税金雑所得と認定しました。雑所得と認められれば、年間の購入費用全額が経費となるため、外れ馬券経費の算入が合法化されたのです。
しかし、司法の判断は一般ファンへの救済ではありませんでした。最高裁が示した雑所得認定の要件は極めて厳格であり、「機械的・網羅的に大量の馬券を購入し、客観的に利益を上げ続ける営利目的の継続的行為」に限定されたからです。週末に競馬場や自宅で予想を楽しみ、年間収支がマイナスに終わる一般的な競馬ファンは、どれほど購入金額が多くとも「一時所得」とみなされます。ネット上の掲示板やSNSでは「自分もソフトを使えば外れ馬券を経費にできる」という誤解が散見されますが、年間の回収率が100%を超えて事業規模で利益を出し続けていない限り、税務署に雑所得として否認されるのが現実です。
【データ比較】一時所得と雑所得で税額はどう変わる?競馬税金計算方法の徹底検証
一時所得と雑所得では、手元に残る金額にどれほどの差が生まれるのでしょうか。年間を通じて1,000万円分の馬券を購入し、総額1,200万円の払戻金を得た(純利益200万円、的中馬券の購入費は100万円、外れ馬券は900万円)という典型的なケースを用いて、競馬税金計算方法の決定的な違いを比較します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 所得区分 | 原則:一時所得 特例:雑所得 | 99%以上のファンは一時所得 | 趣味の延長である以上、最高裁判例の基準をクリアするのは極めて困難 |
| 経費算入の範囲 | 一時所得:当たり馬券代のみ(100万円) 雑所得:外れ馬券含む全額(1,000万円) | 一時所得は外れ馬券除外が絶対原則 | 一時所得では実質利益200万円に対し、1,100万円もの名目所得が立つ歪み |
| 課税対象額の計算 | 一時所得:(1,200万-100万-特別控除50万)×1/2=525万円 雑所得:1,200万-1,000万=200万円 | 年間50万円の特別控除、課税時に1/2 | 手元に残った現金は200万円なのに、一時所得だと525万円に対して課税される |
| 想定所得税・住民税額 (他所得500万円の場合) | 一時所得:約160万円〜180万円 雑所得:約60万円 | 超過累進税率(所得に応じて10%〜55%) | 一時所得の場合、200万円の利益の8割以上が税金で消滅する計算 |
この試算が示す通り、競馬税金いくらから確定申告が必要かという基準は「特別控除50万円」です。一時所得は「(年間の払戻金総額 − 当たり馬券の購入費用 − 特別控除50万円)× 1/2」で課税所得を計算します。給与所得者の場合、給与以外の所得が年間20万円を超えると申告義務が生じるため、一時所得の計算式で出た数字が20万円を超える(=特別控除引き後の純利益が40万円を超える)と、競馬払戻金確定申告を避けることはできません。

ネット投票は税務署に筒抜け?競馬税金がバレる理由と会計検査院ショックの余波
「現金で買っていないのに、なぜ税務署に捕捉されるのか」という疑問に対し、報道各社の取材データや国税関係者の証言は明確な証拠を提示しています。かつては競馬場やWINSで現金購入した馬券の払戻金は、申告漏れを捕捉することが事実上不可能とされていました。しかし、即PATやSPAT4などのネット投票税務署による包囲網は、今や完全にデジタル化されています。
事態が激変したきっかけは、会計検査院による調査報道でした。公営競技で1回あたり1,000万円以上の高額払戻金を得た口座をサンプル調査したところ、約8割が無申告であることが判明したのです。国の財政監視機関から手ぬるさを厳しく指摘された国税庁は、銀行口座への高額着金データのモニタリング体制を劇的に強化しました。これが現代における競馬税金バレる理由の中核です。
税務署は国税総合管理システム(KSK)を活用し、金融機関から提出される高額な入出金記録や国外・国内の送金データを日常的に照会しています。PAT投票で得た高額払戻金が銀行口座に着金したログ、あるいはWIN5や三連単で数千万円が的中した記録は、主催者側のシステムと金融機関側の取引ログの両面に確実に残ります。「数百万円程度なら見逃されるだろう」と高をくくっていると、法定申告期限から数年が経過した頃に、利息にあたる延滞税や無申告加算税(悪質な仮装・隠蔽とみなされた場合は最大40〜50%の重加算税)を上乗せされた通知が届くことになります。
一般に知られていない盲点とネットの誤解|「年間収支マイナスでも納税」の悲劇
競馬ファンが陥る最も危険な罠は、「年間トータルで負けているから、自分には納税の義務などない」という強固な思い込みです。所得税法の原則に基づけば、年間で1,000万円負けていようが、個別のレースで高額払戻金を手にした時点で税金が発生します。
たとえば、1年を通じて合計500万円の馬券を購入し、一度だけ大穴が当たって300万円の払戻金を手にしたとします。的中したレースの馬券代が1万円だった場合、年間トータルの収支は「マイナス200万円の大赤字」です。常識的な感覚であれば、損失を出している人間に税金がかかるとは思えません。
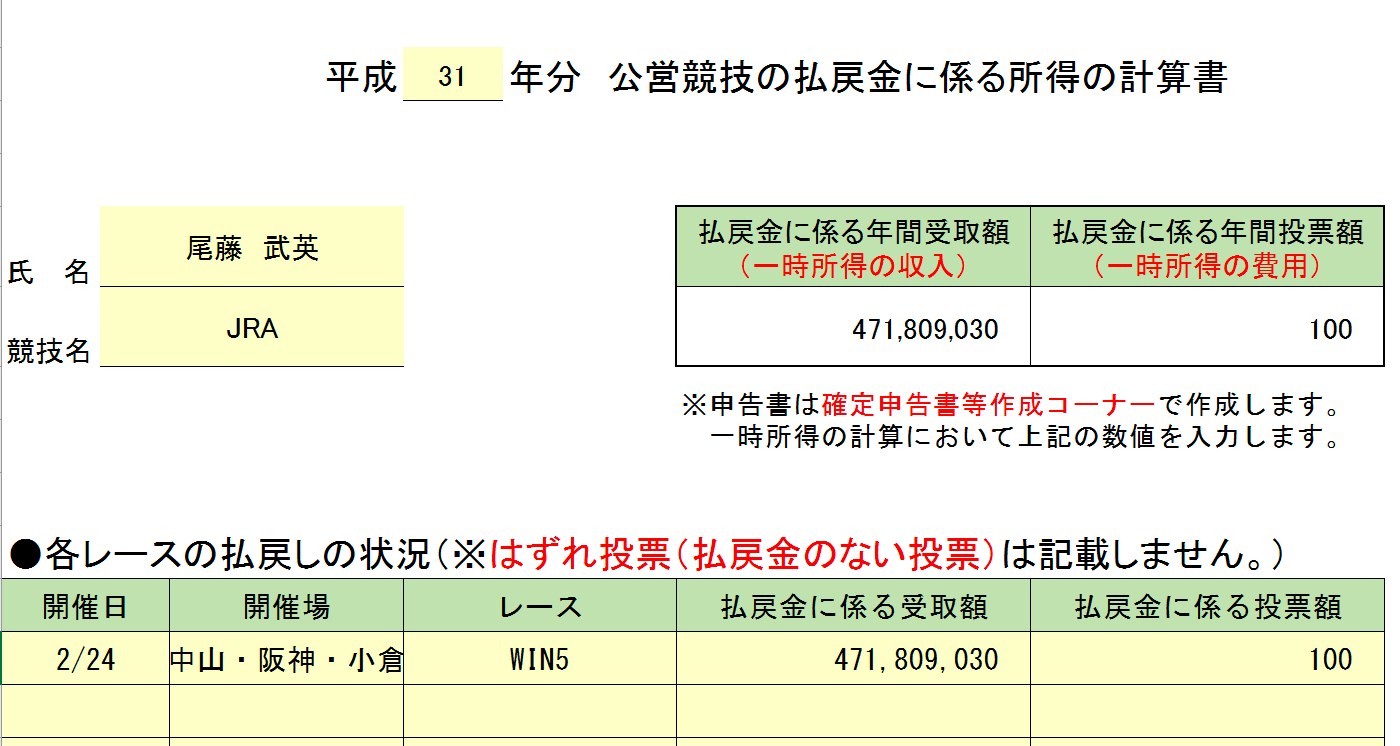
しかし税務上の現実は残酷です。外れ馬券499万円は経費として一切認められないため、税務上の計算は「払戻金300万円 − 当たり馬券代1万円 − 特別控除50万円 = 249万円」、その半分である「124万5,000円」の一時所得が発生したと処理されます。競馬で200万円の現金を失った上に、翌年には数十万円の所得税・住民税の請求が容赦なく届くのです。これこそが、ネット掲示板やSNSで「正直者がバカを見る制度」「税金を払うために借金した」と怨嗟の声が上がる構造的悲劇の正体です。
【実態検証】ファンの生の声と税制改革が進まない政治的背景
インターネット上の競馬コミュニティやSNSを観察すると、この歪な課税制度に対するファンのフラストレーションは限界に達しています。「勝っても負けても税務署に毟り取られるなら、馬券を買うのをやめるしかない」「海外のように払戻金非課税にするか、イギリスのようにブックメーカー課税に統一すべきだ」という声が日常的に飛び交っています。
それにもかかわらず、なぜ法改正は一向に進まないのでしょうか。税制調査会や財務省の論理は極めて保守的です。「公営ギャンブルの払戻金だけを特別扱いして外れ馬券を経費と認めれば、パチンコや宝くじ、他の所得との公平性が保てなくなる」「ギャンブルによる損失を経費算入できるようにすることは、国民の射幸心を過度に煽り、税制がギャンブルを推奨するような誤ったメッセージになりかねない」という倫理的・建前的なハードルが存在します。
さらに、年間払戻金のすべてをマイナンバー等で紐付けて正確に把握するシステムを構築するには莫大な行政コストがかかります。国税当局にとって「現状の一時所得ルールのまま、目立つ高額当選者だけを効率よく摘発して追徴課税を徴収する」運用のほうが、徴税コストの観点から都合が良いという冷徹な計算も働いています。
【プロの結論】公営競技の制度的リスクと付き合い方|確定申告すべき人の判断基準
現行の税法が改正されない以上、競馬ファンは自己防衛のために「制度の歪み」を前提とした立ち回りを求められます。リスクを避けるための明確な判断基準は以下の通りです。
確定申告を絶対に行うべき人:
ネット投票(即PAT等)を利用しており、単発のレースで払戻金が100万円を超えた人、または年間の当たり馬券の払戻総額が100万円以上(特別控除50万円を差し引いても多額の利益が出る状態)に達している人です。銀行口座に着金履歴が残っている以上、税務署の捕捉対象となる確率は年々跳ね上がっています。自主的に期限内申告を行えば無申告加算税は回避できます。
慎重な付き合い方が求められる人(大口・多点買いタイプ):
三連単のフォーメーションやボックス買いで、1レースあたり数万円〜数十万円を投じ、当たってもトリガミやすれすれのプラスにしかならない「多点買い・高回転」の買い方をする人です。このスタイルのファンは、的中時の払戻金ばかりが膨らみ、外れ馬券が経費にならない一時所得の罠に最もハマりやすくなります。年間トータルでマイナスなのに多額の課税通知が届く破滅リスクを避けるには、点数を極限まで絞る単勝・複勝中心の戦略へ切り替えるか、購入上限をコントロールする冷静な境界線(バウンダリー)の設定が不可欠です。
【競馬税金なぜ】に関するよくある質問(FAQ)
Q1:競馬の税金は年間いくら勝ったら確定申告が必要になりますか?
A1:給与所得者の場合、年間の当たり馬券による払戻金から「当たり馬券の購入費用」を差し引いた金額が、特別控除額の50万円を超え、さらにその1/2の額が20万円(合計で年間純利益が90万円超)を超えた場合に確定申告が必要です。個人事業主や専業主婦などの場合は、基礎控除枠や他の所得状況によって基準が異なりますが、年間払戻金から当たり馬券代を引いて50万円を超えた時点で一時所得が発生します。
Q2:競馬場やWINSの自動払戻機で現金受け取りすれば絶対にバレませんか?
A2:ネット投票に比べて即座に捕捉される可能性は低いものの、「絶対にバレない」とは言い切れません。1,000万円を超えるような超高額配当の場合、払戻窓口で高額払戻の手続きが行われる際に防犯カメラ映像や記録が残る場合があります。また、手に入れた現金を自身の銀行口座に預け入れたり、高級車や不動産の購入に充てたりした際、税務署の資金移動調査(お尋ね)によって資金の出所を追及され、最終的に発覚するケースが後を絶ちません。
Q3:なぜ宝くじは非課税なのに、競馬の払戻金には税金がかかるのですか?
A3:当せん金付証票法(宝くじ法)という法律によって、宝くじの当せん金には所得税を課さないことが明文で規定されているためです。宝くじは購入時点で売上の約40%という極めて高い割合が公金(地方自治体の収益)として天引きされているため、当せん金まで課税すると二重取りが著しいと判断されています。一方、競馬は競馬法と所得税法の管轄が分かれており、所得税法の一時所得の規定から除外されていないという法制度上の差異が存在します。
まとめ:今後の動向と失敗しないための判断基準
競馬の税金に対して「なぜ払う必要があるのか」という疑問が絶えないのは、売上から約25%の控除(国庫納付金含む)を行いながら、払戻金に対しても一時所得として課税し、さらに外れ馬券を経費と認めない現行制度の構造的な不条理に原因があります。感情的には「二重課税」そのものですが、法律上は合憲・適法なものとして処理されているのが冷厳な現実です。
デジタル監視網が隅々まで張り巡らされた現在において、「知らなかった」「負けているから関係ない」という言い訳は通用しません。競馬を健全な娯楽として楽しむためには、制度の理不尽さを正しく認識し、大口購入による名目利益の膨張を避け、万が一の高額的中時には納税資金をあらかじめ別口座にプールしておく賢明な防衛策が求められます。 (出典: 競馬税金なぜ(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
